
خیلی از ما هر ماه مقداری پول کنار میگذاریم، ولی دقیقاً نمیدانیم با آن چه کنیم. طلا یکی از گزینههایی است که معمولاً زودتر از بقیه به ذهنمان میرسد؛ اما همین که تصمیم میگیریم واردش شویم، چند سوال ساده ذهنمان را درگیر میکند: با چه مبلغی شروع کنم؟ همه پول را یکجا بگذارم یا کمکم بخرم؟
- قبل از سرمایهگذاری در طلا، هدفتان را مشخص کنید
- با چقدر سرمایه میتوان وارد بازار طلا شد؟
- آیا با سرمایه کم هم میتوان طلا خرید؟
- چه مقدار از سرمایه را به طلا اختصاص دهیم؟
- از چه مبلغی خرید فیزیکی منطقیتر میشود؟
- طلا را یکجا بخریم یا بهصورت ماهانه و هفتگی؟
- سرمایهگذاری بلندمدت در طلا بهتر است یا معامله کوتاهمدت؟
- سرمایهگذاری بلندمدت در طلا
- ترید طلا چگونه انجام میشود؟
- سرمایهگذاری یا ترید؛ کدام با شرایط شما سازگارتر است؟
- خرید طلای فیزیکی یا آنلاین؛ از کدام مسیر شروع کنیم؟
- سرمایهگذاری روی طلای فیزیکی
- سرمایهگذاری آنلاین روی طلا
- هنگام انتخاب مسیر خرید به چه چیزهایی توجه کنیم؟
- چه زمانی طلا بخریم؟
- آیا باید منتظر پایینآمدن قیمت طلا بمانیم؟
- قبل از خرید چه متغیرهایی را بررسی کنیم؟
- در بازار صعودی طلا چگونه وارد شویم؟
- در بازار نزولی طلا چگونه سرمایهگذاری کنیم؟
- چطور سرمایهگذاری در طلا را شروع کنیم؟
- ۱. مبلغ قابل سرمایهگذاری را مشخص کنید
- ۲. افق زمانی خود را تعیین کنید
- ۳. تصمیم بگیرید یکجا یا تدریجی خرید کنید
- ۴. مسیر خرید را آماده کنید
- ۵. اولین خرید را طبق برنامه انجام دهید
- ۶. میانگین بهای خریدتان را ثبت کنید
- ۷. سبدتان را دورهای بررسی کنید
- سه نمونه برنامه برای سرمایهگذاری در طلا
- کسی که ماهانه بخشی از حقوقش را سرمایهگذاری میکند
- کسی که یک سرمایه نقدی یکجا دارد
- کسی که میخواهد فعالتر معامله کند
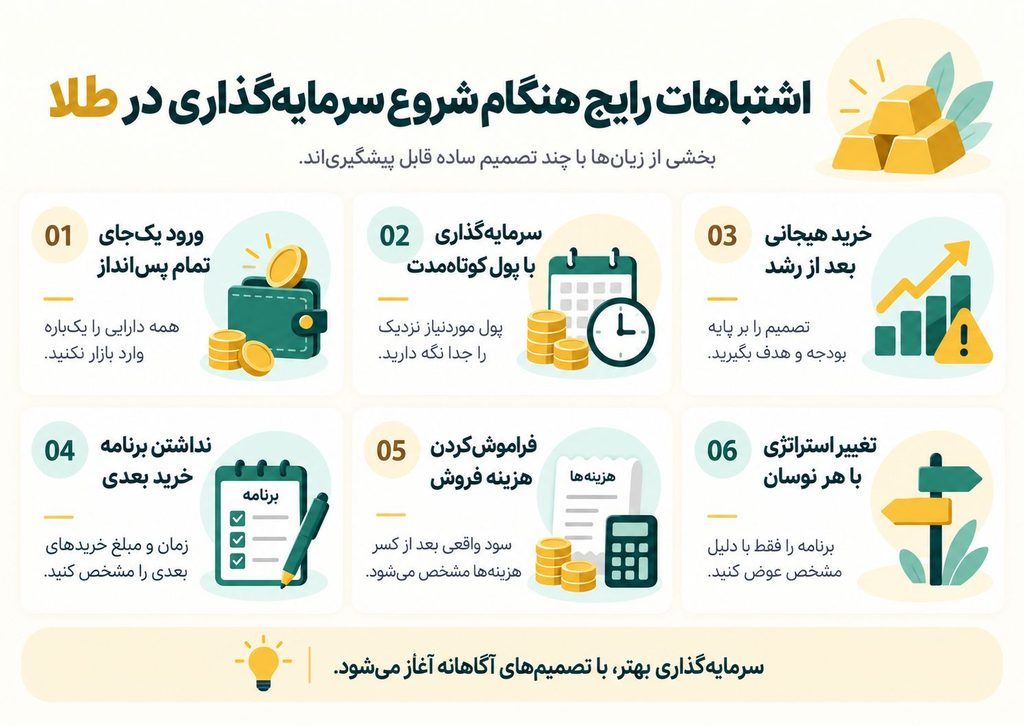
- اشتباهات رایج هنگام شروع سرمایهگذاری در طلا
- واردکردن تمام پسانداز در یک مرحله
- سرمایهگذاری با پول موردنیاز در کوتاهمدت
- خرید هیجانی بعد از جهش قیمت
- نداشتن برنامه برای خریدهای بعدی
- فراموشکردن هزینه فروش
- تغییر مداوم استراتژی با هر نوسان بازار
- سوالات متداول
- جمعبندی؛ برای سرمایهگذاری در طلا از کجا شروع کنیم؟
جواب این سوالها معمولاً سادهتر از چیزی است که فکر میکنیم؛ فقط باید از جای درستی شروع کنیم. برای اینکه بدانیم چطور در طلا سرمایهگذاری کنیم، اول باید درباره بودجه، زمان خرید و مدت نگهداری تصمیم بگیریم. انتخاب ابزار و محل خرید، مرحله بعدی است. در این مقاله، مسیر را قدمبهقدم دنبال میکنیم؛ از تعیین هدف تا انجام اولین خرید، ثبت هزینهها و مدیریت سرمایه در طول زمان.
قبل از سرمایهگذاری در طلا، هدفتان را مشخص کنید
قبل از بررسی بازار، مشخص کنید قرار است طلا چه نقشی در زندگی مالی شما داشته باشد. پاسخ به سه سوال زیر، مبنای برنامه خرید خواهد بود.
چرا میخواهید طلا بخرید؟
حفظ قدرت خرید پسانداز، جمع کردن پول برای یک هدف چندساله و کسب سود از نوسانهای روزانه، هدفهای یکسانی نیستند. کسی که برای آینده پسانداز میکند، نباید عملکردش را با سود یک معاملهگر در یک هفته مقایسه کند. هدفتان را مشخص بنویسید؛ مثلاً «بخشی از پسانداز بلندمدتم را به طلا اختصاص میدهم».
پولتان را چه زمانی نیاز دارید؟
زمانی را در نظر بگیرید که واقعاً ممکن است به سرمایه احتیاج پیدا کنید، نه زمانی که امیدوارید طلا سود مناسبی داده باشد. پول تمدید اجاره، درمان یا شهریه نزدیک، ظرفیت تحمل نوسان کمتری دارد. کوتاهبودن مهلت مصرف پول میتواند شما را به فروش در زمان نامناسب مجبور کند.
چه مقدار نوسان را میتوانید تحمل کنید؟
یک افت فرضی ۱۵درصدی را تصور کنید. آیا همچنان میتوانید هزینههای زندگی را بپردازید و برنامه خود را ادامه دهید؟ اگر پاسخ منفی است، مبلغ سرمایهگذاری احتمالاً با شرایط شما تناسب ندارد. طلا هم دورههای افت دارد؛ سابقه رشد آن، به معنی مصونیت سرمایه از زیان نیست.
با چقدر سرمایه میتوان وارد بازار طلا شد؟
حداقل مبلغ لازم برای ثبت خرید، با سرمایه مناسب برای شرایط شما فرق دارد. اولی به ابزار معاملاتی وابسته است؛ دومی به درآمد، تعهدات و توان پساندازتان.
آیا با سرمایه کم هم میتوان طلا خرید؟
بله؛ با وجود صندوقهای طلا، برای ورود لازم نیست پول یک گرم کامل را داشته باشید. برای نمونه، در برخی صندوقهای طلا امکان شروع با حدود ۱۰۰ هزار تومان وجود دارد. مبلغ نهایی سفارش به حداقل مجاز، تعداد واحدها و کارمزد وابسته است؛ بنابراین پیش از واریز، شرایط همان صندوق را بررسی کنید.
چه مقدار از سرمایه را به طلا اختصاص دهیم؟
ابتدا هزینههای قطعی و ذخیره اضطراری را جدا کنید؛ سپس درباره سهم طلا از باقیمانده تصمیم بگیرید. درصد واحدی برای همه وجود ندارد. ذخیره اضطراری باید در دسترس و کمنوسان باشد. نگرانی از کاهش قدرت خرید پول، دلیل مناسبی برای حذف کامل این ذخیره نیست؛ مبلغ آن را با هزینههای زندگی بازبینی کنید.
برای داشتن یک معیار اولیه، میتوان به پیشنهادهای نهادهای معتبر نگاه کرد. بانک یوبیاس UBS تخصیص تا ۵ درصد از سبد به طلا را مطرح کرده است. شورای جهانی طلا نیز در بررسی تاریخی سبدهای فرضی دلاری، نشان داده که تخصیصهای ۲٫۵ تا ۱۰ درصدی توانستهاند نسبت بازده به ریسک را بهبود دهند. البته این اعداد برای سبدهای بینالمللی بررسی شدهاند، نه شرایط سرمایهگذار ایرانی.
برای یک سرمایهگذار ایرانی با درآمد ریالی و هدف پسانداز چندساله، میتوان سهم ۱۰ تا ۲۰ درصدی طلا را بهعنوان یک سناریوی آموزشی بررسی کرد؛ نه درصد بهینه یا توصیه رسمی برای سرمایهگذاری. مثلاً اگر پس از کنارگذاشتن مخارج ضروری و ذخیره اضطراری، ۱۰۰ میلیون تومان سرمایه دارید، سهم طلا در این مثال ۱۰ تا ۲۰ میلیون تومان خواهد بود. انتخاب سهم نهایی به زمان نیاز به پول، تحمل نوسان و سایر داراییهایتان بستگی دارد؛ نگرانی از تورم بهتنهایی دلیل کافی برای تبدیل تمام پسانداز به طلا نیست.
از چه مبلغی خرید فیزیکی منطقیتر میشود؟
عدد ثابتی وجود ندارد. از فروشنده بپرسید با بودجه شما چه قطعه استانداردی قابل خرید است و همان قطعه را در همان لحظه با چه مبلغی بازخرید میکند. این مقایسه، هزینه ورود و خروج را روشن میکند. اگر بخش بزرگی از بودجه صرف هزینههای جانبی میشود، مبلغ کمترِ خرید الزاماً به معنی خرید اقتصادیتر نیست. بهعنوان مثال، برای خرید طلای فیزیکی بهعنوان سرمایهگذاری، هرگز طلاهای زینتی اجرتبالا، سبک و ظریف را انتخاب نکنید. طلای آبشده گزینه مناسبتری است. برای مبالغ کم، خرید طلای دیجیتال یا صندوقهای طلا گزینههای منطقیتری هستند.
طلا را یکجا بخریم یا بهصورت ماهانه و هفتگی؟
این تصمیم را با یک سؤال شروع کنید: پول از قبل در اختیار شماست یا قرار است بهتدریج از درآمدتان تأمین شود؟ پاسخ، برنامه خرید را تغییر میدهد.
خرید یکجای طلا
وقتی بودجه مشخصی از قبل آماده دارید، خرید یکجا یعنی تمام مبلغ درنظرگرفتهشده برای طلا را همان ابتدا وارد کنید؛ نه تمام دارایی زندگی را. اگر بازار رشد کند، کل این مبلغ از رشد بهره میبرد. در مقابل، افت بلافاصله پس از خرید نیز بر تمام آن اثر خواهد گذاشت. انجام این کار، نیازمند درک درست و مشاوره با افراد متخصص است. بدون دانش سرمایهگذاری، روی سرمایه زندگی خود شرط بندی نکنید.
خرید ماهانه طلا
برای خرید ماهانه، مبلغی متناسب با توان پسانداز انتخاب کنید و پس از دریافت درآمد، در زمان مشخص خرید انجام دهید. مثلاً هر ماه هشت میلیون تومان، یا هر ماه ۴۰۰ سوت. روش اصولی در خرید تدریجی، کنارگذاشتن مبلغی ثابت برای خرید است. ولی بهدلیل افت مداوم ارزش ریال و روند صعودی طلاً بخاطر قیمت دلار، بهتر است در یک بازه مجاز و قابل اجرا، وزن مشخصی برای خرید در نظر بگیرید. مثلا تا اخر هرسال باید ۵ گرم طلا به پساندازم اضافه کنم.
خرید هفتگی بهتر است یا ماهانه؟
برنامه را با زمان دریافت درآمد هماهنگ کنید. برای حقوقبگیر، خرید ماهانه معمولاً سادهتر است؛ درآمد هفتگی میتواند برنامه هفتگی داشته باشد. هزینهها را نیز بررسی کنید: اگر هر سفارش هزینه ثابت یا حداقل کارمزد دارد، خردکردن خرید ممکن است هزینه را افزایش دهد. البته کارمزد کاملاً درصدی الزاماً چنین اثری ندارد.
خرید پلهای چیست؟
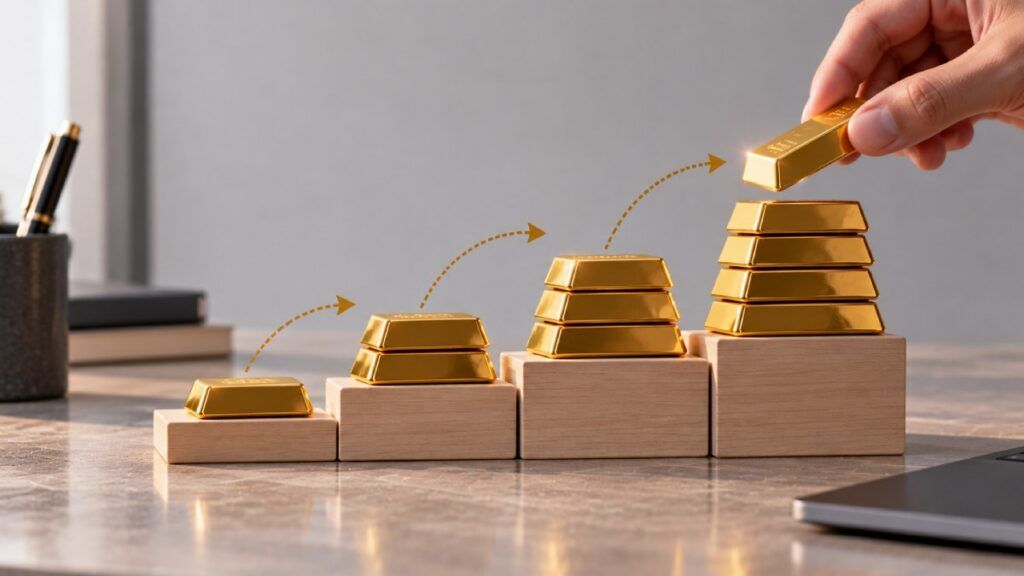
خرید پلهای یعنی بودجه آماده را طبق برنامه در چند نوبت وارد کنید. برای مثال، با چهار میلیون تومان و بهای دههزار تومانی هر واحد صندوق، ۴۰۰ واحد میخرید. اگر در نوبت بعد بهای واحد به هشتهزار تومان برسد، با همان بودجه میتوان ۵۰۰ واحد صندوق را خرید.
این روش سود یا میانگین خرید پایینتر را تضمین نمیکند. اگر بازار پیوسته رشد کند، خریدهای بعدی گرانتر خواهند بود. ضمن اینکه نگهداشتن بخشی از بودجه خارج از بازار، هزینه فرصت دارد؛ نکتهای که با سرمایهگذاری از حقوقی که هنوز دریافت نکردهاید، متفاوت است.
سرمایهگذاری بلندمدت در طلا بهتر است یا معامله کوتاهمدت؟
مدت نگهداری، تنها تفاوت این دو رویکرد نیست. میزان پیگیری بازار، تعداد تصمیمها و روش سنجش نتیجه نیز تغییر میکند.
سرمایهگذاری بلندمدت در طلا
در این رویکرد، طلا را با افقی چندساله و بهعنوان بخشی از دارایی نگه میدارید. هدف، استفاده از نوسانهای روزانه نیست. خود طلا درآمد دورهای ایجاد نمیکند و بازده آن به تغییر ارزش طی این چند سال وابسته است. رشد مبلغ تومانی دارایی نیز الزاماً به معنی افزایش قدرت خرید نیست و سوددهبودن با افزایش قیمت دلاری آن سنجیده میشود.
ترید طلا چگونه انجام میشود؟
در این روش، معاملهگر برای ورود، خروج و مقدار زیان قابلقبول برنامه دارد و بازار را مرتب بررسی میکند. تحلیل نمودار بهتنهایی کافی نیست؛ هزینه معامله و امکان اجرای سفارش هم اهمیت دارند. ترید طلا در کوتاهمدت انجام میشود. مثلاً یک تریدر بصورت روزانه، ساعتی یا هفتگی، خرید و فروش طلا انجام میدهد و از نوسانات ریز هم بهره میبرد.
سرمایهگذاری یا ترید؛ کدام با شرایط شما سازگارتر است؟
اگر فرصت پیگیری مستمر و تجربه مدیریت معامله ندارید، برنامه پسانداز بلندمدت با معاملات کمتر، از نظر اجرایی سادهتر است. ترید را نباید راه جبران کمبود درآمد یا عقبماندن از رشد بازار دانست. پیش از انتخاب آن، زمان و مهارت موردنیاز را واقعبینانه بسنجید.
| معیار | سرمایهگذاری بلندمدت | معامله کوتاهمدت |
|---|---|---|
| هدف | نگهداری برنامهریزیشده دارایی | استفاده از نوسان قیمت |
| پیگیری بازار | دورهای و طولانیمدت | مکرر |
| تعداد معاملات | معمولاً کمتر | معمولاً بیشتر |
| تمرکز اصلی | هدف و ترکیب دارایی | ورود و خروج بهموقع و کنترل زیان |
خرید طلای فیزیکی یا آنلاین؛ از کدام مسیر شروع کنیم؟
این انتخاب درباره نحوه خرید، نگهداری و دسترسی به دارایی است. آنلاینبودن نیز بهتنهایی نوع دارایی یا میزان امنیت آن را مشخص نمیکند.
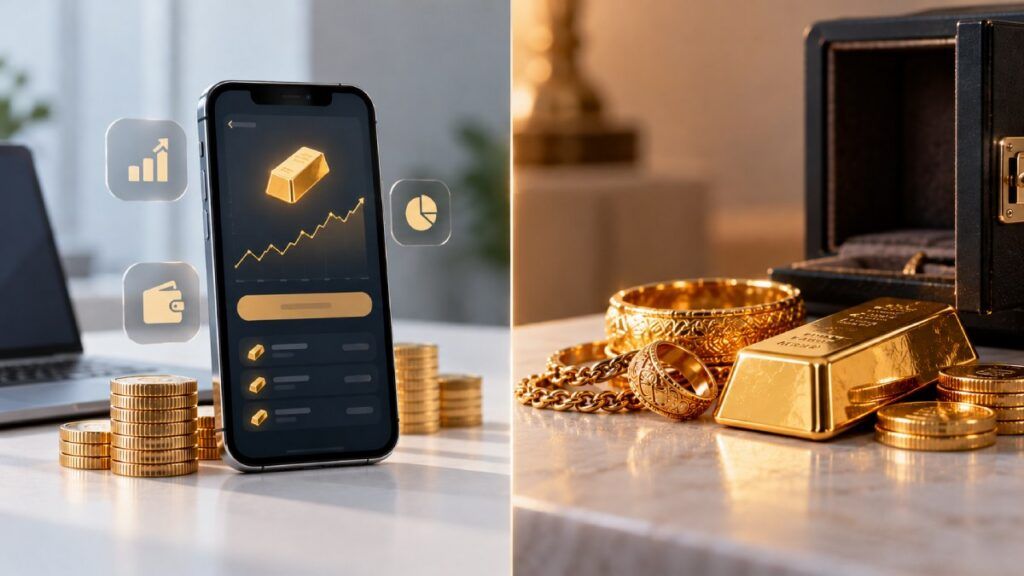
سرمایهگذاری روی طلای فیزیکی
در خرید فیزیکی، طلا را تحویل میگیرید و مسئول نگهداری آن هستید. پیش از معامله، اعتبار فروشنده، وزن، عیار و جزئیات فاکتور را بررسی کنید. درباره شرایط بازخرید هم بپرسید. داشتن بستهبندی زیبا یا پیشنهاد قیمتی پایینتر، جای بررسی اصالت و مدارک معامله را نمیگیرد.
سرمایهگذاری آنلاین روی طلا
یکی از مسیرهای خرید آنلاین طلا، صندوقها و گواهی سپرده در بورس است. در صندوق طلا، بهجای دریافت یک قطعه طلا، در داراییهای صندوق سهیم میشوید؛ خرید با مبلغ کم و بدون دغدغه نگهداری ممکن است، اما معاملات به ساعات بازار محدود میشود. گواهی سپرده هم مالکیت طلای نگهداریشده در خزانه مورد تایید را نشان میدهد، بدون نیاز به نگهداری در خانه.
مسیر دیگر، پلتفرمهای خریدوفروش آنلاین طلا هستند؛ در اینها مقدار مشخصی طلا به گرم یا میلیگرم در حسابتان ثبت میشود که بعداً میتوانید بفروشید یا تحویل بگیرید. خرید مقدارهای کوچک و اضافه کردن تدریجی، مزیت اصلی این روش است، اما تا وقتی طلا را تحویل نگرفتهاید، به عملکرد همان پلتفرم در نگهداری دارایی وابستهاید. این روش علاوه بر ریسک نوسان قیمت، ریسک پلتفرم را هم به سرمایه شما اضافه میکند. پس اگر به امنیت و اعتبار پلتفرم طلای آنلاین شک دارید و نگران خالیفروشی آنها هستید، مسیر بورسی گزینه مناسبتری برای شماست.
هنگام انتخاب مسیر خرید به چه چیزهایی توجه کنیم؟
برای رسیدن به بهترین روش سرمایهگذاری در طلا، مسیر خرید را بر اساس مبلغ سرمایه، تعداد دفعات خرید و نیازتان به طلای فیزیکی انتخاب کنید. اگر ماهانه مبالغ کمی سرمایهگذاری میکنید، خرید آنلاین یا صندوقها معمولاً اجرای سادهتری دارند؛ اما اگر داشتن خود طلا برایتان مهم است، هزینه نگهداری و امنیت را هم در نظر بگیرید. در هر روش، کارمزد، اختلاف قیمت خریدوفروش، سرعت نقدکردن سرمایه و شرایط تحویل یا برداشت را پیش از خرید بررسی کنید.
چه زمانی طلا بخریم؟
زمان مناسب ورود فقط به نمودار وابسته نیست. آمادگی مالی شما و هزینهای که برای خرید میپردازید نیز بخشی از تصمیم هستند.
آیا باید منتظر پایینآمدن قیمت طلا بمانیم؟
انتظار برای کف قطعی قیمت طلا، معیار اجرایی روشنی ندارد؛ زیرا معمولاً کف را پس از عبور بازار از آن تشخیص میدهیم. بهجای انتظار نامحدود، برای بودجه خود زمانبندی و شرایط خرید بنویسید. برنامهداشتن به معنی خرید در هر وضعیت نیست؛ قیمت نامتعارف یا مشکل برداشت میتواند دلیل توقف باشد.
قبل از خرید چه متغیرهایی را بررسی کنیم؟
در ایران، بهای جهانی طلا و قیمت دلار هر دو بر بازار طلا اثر دارند؛ بنابراین نگاهکردن به نمودار جهانی بهتنهایی کافی نیست. اگر قصد خرید سکه دارید، در کنار قیمت سکه، حباب آن را هم بررسی کنید؛ چون بخشی از مبلغی که میپردازید ممکن است بالاتر از ارزش طلای موجود در سکه باشد. برای صندوق طلا نیز قیمت معامله را با ارزش خالص دارایی یا NAV مقایسه کنید؛ یعنی ارزش داراییهای صندوق پس از کسر بدهی، به ازای هر واحد. به زمان بهروزرسانی NAV هم توجه داشته باشید.
در بازار صعودی طلا چگونه وارد شویم؟
رشد سریع بازار نباید بهتنهایی باعث افزایش بودجه یا جلو انداختن تمام خریدها شود. اگر برنامه مرحلهای دارید، پیش از تغییر آن بررسی کنید آیا هدف و وضعیت مالی شما عوض شده یا فقط نگران ازدستدادن سود هستید. برای تغییر برنامه، دلیل روشنتری از «ممکن است از بازار جا بمانم» لازم است.
در بازار نزولی طلا چگونه سرمایهگذاری کنیم؟
کاهش قیمت بهتنهایی دلیل کافی برای خرید بیشتر نیست. ابتدا ببینید افت مربوط به بازار طلاست یا مشکل دیگری وجود دارد. برای ادامه خرید، به سقف بودجه پایبند بمانید. افزایش مداوم مبلغ خرید برای جبران زیانهای، با سرمایهگذاری دورهای از پیش برنامهریزیشده تفاوت دارد و اکثراً نتیجه خوبی نمیدهد.
چطور سرمایهگذاری در طلا را شروع کنیم؟
حالا نوبت به آن رسیده که تصمیمهای قبلی را به یک برنامه قابل اجرا تبدیل کنید. این هفت مرحله، از تعیین بودجه تا مدیریت خریدهای بعدی را پوشش میدهند.
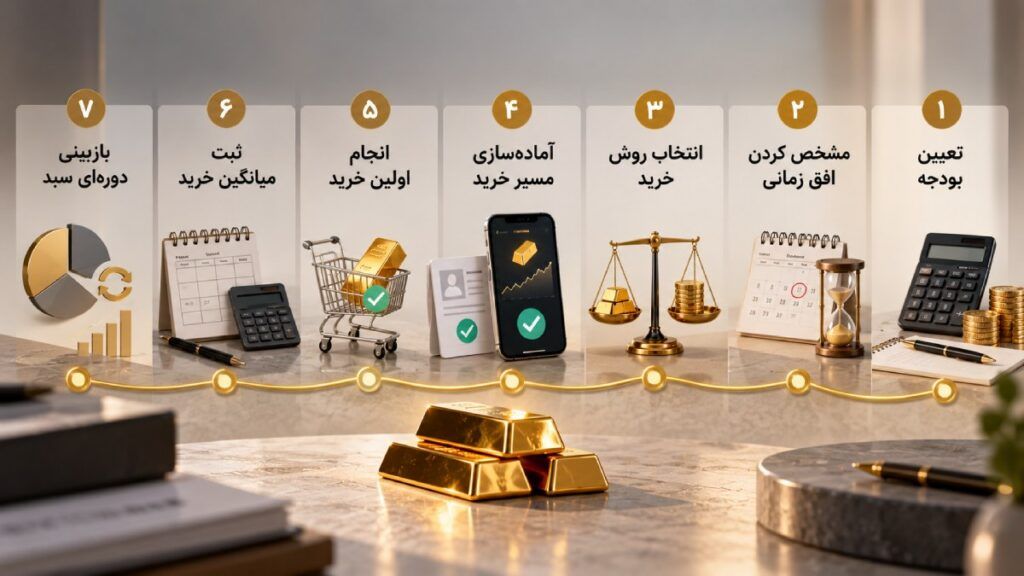
۱. مبلغ قابل سرمایهگذاری را مشخص کنید
درآمد، هزینههای ضروری، اقساط و مخارج پیشرو را بنویسید. آنچه باقی میماند، ظرفیت پسانداز شماست؛ نه لزوماً بودجه خرید طلا. سپس از این مبلغ، سهمی قابلتداوم انتخاب کنید. بهتر است برنامه کوچکتری داشته باشید که اجرا میشود، تا تعهد بزرگی که ماه بعد برای تأمین آن مجبور به قرضگرفتن شوید.
۲. افق زمانی خود را تعیین کنید
هدف را به یک موعد تقریبی وصل کنید؛ مثلاً پسانداز برای خرید خانه تا ۵ سال آینده. همچنین بنویسید نزدیک آن موعد، چگونه سرمایه را نقد خواهید کرد. وقتی زمان مصرف پول نزدیک میشود، لازم نیست برای یافتن بالاترین قیمت احتمالی، کل مبلغ موردنیاز را همچنان در معرض نوسان نگه دارید.
۳. تصمیم بگیرید یکجا یا تدریجی خرید کنید
برای بودجه آماده، بین خرید یکجا و تقسیم مبلغ تصمیم بگیرید. در حالت تدریجی، تعداد نوبتها، مبلغ هر نوبت و پایان دوره ورود را مشخص کنید. برنامهای مثل «هر وقت ارزان شد میخرم» قابل سنجش نیست. برای درآمد ماهانه، مبنای خرید را پولی بگذارید که واقعاً دریافت کردهاید.
۴. مسیر خرید را آماده کنید
برای خرید صندوق طلا، ثبتنام و احراز هویت سجام، دریافت کد بورسی و فعالکردن حساب کارگزاری را انجام دهید. سپس نماد صندوق را در سامانه پیدا کنید و اطلاعات سفارش را بخوانید. برای خرید طلای آنلاین هم این نکته را در نظر داشتهباشید که ریسک امنیت پلتفرم به سرمایه شما اضافه خواهد شد. در خرید فیزیکی، فروشنده و محل نگهداری را از قبل مشخص کنید؛ نه پس از پرداخت وجه.
۵. اولین خرید را طبق برنامه انجام دهید
پیش از تأیید، مبلغ کل، کارمزد و مقدار دارایی دریافتی را کنترل کنید. در سامانه بورسی، سفارش را با قیمت مشخص ثبت کنید و برای اجرای فوری، هر قیمتی را نپذیرید. پس از معامله، تکمیل خرید و موجودی را بررسی کنید. پیش از خری، زمان لازم برای واریز پول به حساب بانکی هنگام فروش را هم بپرسید.
۶. میانگین بهای خریدتان را ثبت کنید
تاریخ، مبلغ پرداختی، هزینه خرید و مقدار دریافتی را در یک جدول ثبت کنید. برای محاسبه میانگین خریدهای یک دارایی(تعداد سهم یا وزن طلا)، تا پیش از فروش، از رابطه زیر استفاده کنید:
۷. سبدتان را دورهای بررسی کنید
مثلاً هر سه ماه بررسی کنید آیا سهم طلا هنوز با برنامه شما هماهنگ است. اگر سهم طلا در پورتفوی شما بیش از حد بزرگ شده، میتوانید خریدهای جدید را به بخشهای دیگر اختصاص دهید یا بخشی را بفروشید. این بازبینی برای مدیریت ترکیب دارایی است، نه پیشبینی نوسان بعدی بازار.
سه نمونه برنامه برای سرمایهگذاری در طلا
مثالهای زیر فرضیاند و برای نشاندادن شیوه برنامهریزی آمدهاند. مبلغ و زمانبندی آنها، توصیه یکسان برای همه نیست.
کسی که ماهانه بخشی از حقوقش را سرمایهگذاری میکند
فرض کنید فردی بعد از پرداخت هزینههای زندگی، هر ماه ۵ میلیون تومان پول قابلسرمایهگذاری دارد. او تصمیم میگیرد ۲ میلیون تومان از این مبلغ را به طلا اختصاص دهد و هر ماه بعد از دریافت حقوق، در یک زمان مشخص خرید کند. ۳ میلیون تومان باقیمانده را هم برای سایر پساندازها یا سرمایهگذاریها کنار میگذارد. اگر در یک ماه هزینههایش بیشتر شد، مبلغ سرمایهگذاریش را کاهش میدهد و برای حفظ برنامه، سراغ قرض یا فروش دارایی دیگر نمیرود.
کسی که یک سرمایه نقدی یکجا دارد
فرض کنید فردی ۱۰۰ میلیون تومان پول نقد دارد و تصمیم گرفته این مبلغ را وارد بازار طلا کند. بهجای اینکه همه ۱۰۰ میلیون تومان را در یک روز خرید کند، میتواند آن را به چهار بخش ۲۵ میلیون تومانی تقسیم کند و مثلاً در چهار زمان از پیش مشخص وارد بازار شود. مزیت این روش این است که کل سرمایه به قیمت یک روز وابسته نمیشود؛ البته اگر بازار از همان ابتدا پیوسته رشد کند، خرید یکجا ممکن بود نتیجه بهتری بدهد ولی توصیه اکثر بزرگان سرمایهگذاری به افراد مبتدی، خرید پلهاست نه خرید یکجا.
کسی که میخواهد فعالتر معامله کند
فردی که قصد ترید طلا دارد، باید از همان ابتدا بودجه معامله را از پسانداز اصلی خود جدا کند. مثلاً اگر ۲۰۰ میلیون تومان سرمایه دارد، ممکن است فقط بخش کوچکی از آن را برای معاملات کوتاهمدت کنار بگذارد. قبل از هر معامله نیز باید نقطه ورود، نقطه خروج و حداکثر زیان قابلقبول را مشخص کند. هدف این است که یک معامله اشتباه، بخش بزرگی از سرمایه را از بین نبرد.
اشتباهات رایج هنگام شروع سرمایهگذاری در طلا
بخشی از زیانها از پیشبینی اشتباه ناشی نمیشوند؛ نتیجه تصمیمهایی هستند که میتوان پیش از خرید اصلاحشان کرد.
واردکردن تمام پسانداز در یک مرحله
خرید یکجای بودجه طلا، با تبدیل تمام پسانداز به طلا فرق دارد. مشکل اصلی زمانی است که هم همه دارایی به یک بازار وابسته شود و هم ذخیرهای برای نیازهای ضروری باقی نماند. حتی انتخاب درست دارایی، چنین تمرکزی را بیخطر نمیکند.
سرمایهگذاری با پول موردنیاز در کوتاهمدت
اگر موعد مصرف پول نزدیک است، فرصت انتظار برای جبران افت احتمالی ندارید. طلا ممکن است در بلندمدت رشد کند، اما شما پیش از آن به پول نیاز داشته باشید. بودجه سرمایهگذاری را از پولی که تاریخ مصرف مشخص و نزدیک دارد، جدا کنید.
خرید هیجانی بعد از جهش قیمت
خرید صرفاً به این دلیل که دیگران سود کردهاند، ممکن است مبلغ معامله را از توان مالی شما بزرگتر کند. پیش از افزایش خرید، دوباره بودجه و هدف را بخوانید. عقبماندن از یک رشد، بهخودیخود دلیلی برای پذیرش ریسک بیشتر نیست.
نداشتن برنامه برای خریدهای بعدی
خرید بدون تصمیم درباره ادامه مسیر، شما را در برابر هر خبر مردد میکند. از ابتدا مشخص کنید خرید بعدی چه زمانی و با چه مبلغی انجام میشود. تغییر درآمد، نیاز مالی تازه یا مشکل اعتبار فروشنده میتواند دلیل بازنگری در برنامه باشد؛ ولی هر نوسان روزانه نه.
فراموشکردن هزینه فروش
افزایش ارزش دارایی روی صفحه یا فاکتور، لزوماً سود قابل برداشت شما نیست. مبلغی را ملاک بگیرید که پس از فروش و کسر هزینهها دریافت میکنید. حتی اختلافهای کوچک خریدوفروش، در معاملات پرتکرار میتوانند بخش مهمی از بازده را مصرف کنند.
تغییر مداوم استراتژی با هر نوسان بازار
کسی که با هدف بلندمدت خرید کرده، نباید با هر افت به معاملهگر روزانه تبدیل شود. برعکس، معاملهگر هم نباید صرفاً برای نپذیرفتن زیان، معامله ناموفق را «سرمایهگذاری بلندمدت» بنامد. تغییر برنامه باید دلیل مشخص داشته باشد، نه فقط واکنش به سود یا زیان اخیر.
سوالات متداول
جمعبندی؛ برای سرمایهگذاری در طلا از کجا شروع کنیم؟
پاسخ عملی به این سؤال با انتخاب یک محصول آغاز نمیشود. ابتدا هدف، بودجه و زمان نیاز به پول را مشخص کنید؛ سپس درباره خرید یکجا یا دورهای و مسیر فیزیکی یا آنلاین تصمیم بگیرید.
پس از اولین خرید، هزینهها و مقدار دارایی را ثبت کنید و برای بازبینی و فروش هم برنامه داشته باشید. شروع با مبلغی قابلمدیریت، از تلاش برای پیداکردن بهترین روز بازار کاربردیتر است. هدف، ساختن برنامهای است که با شرایط مالی شما سازگار باشد؛ نه خرید بیشتر به هر قیمت.