وقتی قرار است بخشی از پسانداز چندساله را از حالت پول نقد خارج کنیم، طلا و مسکن خیلی زود به دو گزینه اصلی تبدیل میشوند. هر دو سالهاست بین ایرانیها جای خودشان را باز کردهاند، اما نحوه ورود، نگهداری و خروج از این دو بازار، اصلاً شبیه هم نیست.
- عملکرد طلا و مسکن در شرایط فعلی ایران
- مزایا و معایب سرمایهگذاری در طلا
- شروع با سرمایه کمتر و امکان خرید مرحلهای
- نقدشوندگی بالاتر طلا
- طلا درآمد دورهای ندارد
- ریسکها و هزینههای جانبی
- نوسان با نرخ دلار
- مزایا و معایب سرمایهگذاری در مسکن
- امکان کسب درآمد از اجاره
- وابستگی به موقعیت جغرافیایی ملک
- سرمایه اولیه بالا و نقدشوندگی پایین
- هزینههای جانبی
- شرایط بازار مسکن چه چیزی به ما میگوید؟
- مقایسه طلا و مسکن از نظر بازده، نقدشوندگی و ریسک
- برای چه کسی طلا بهتر است و برای چه کسی مسکن؟
- چه زمانی طلا را به ملک تبدیل کنیم؟
- سوالات متداول
- جمعبندی
طلا را میشود با مبلغی نسبتاً کم خرید و در صورت نیاز، نسبتاً سریع هم فروخت. مسکن اما داستان دیگری دارد؛ سرمایه اولیهاش بسیار بیشتر است، ولی در عوض یک دارایی قابلاستفاده است که حتی امکان اجاره دادن هم دارد. همین تفاوت ساده کافی است تا بفهمیم جواب سوال «طلا بهتر است یا مسکن» برای همه یکسان نیست. در ادامه این مقاله، این دو بازار را از زوایای مختلف با هم مقایسه میکنیم تا ببینیم هرکدام برای چه کسی و در چه شرایطی مناسبترند.
عملکرد طلا و مسکن در شرایط فعلی ایران
برای پاسخ به این سوال که طلا بهتر است یا مسکن، ابتدا باید ببینیم هر بازار در برابر اتفاقات اقتصادی چگونه واکنش نشان میدهد.
طلا دارایی سریعی است. در ایران، تغییر ارزش ریال و تحولات بازار جهانی میتواند در مدت کوتاهی خود را در قیمت طلا نشان دهد. به همین دلیل، وقتی نگرانی درباره تورم، ارز یا رویدادهای سیاسی افزایش پیدا میکند، سرمایهگذار برای ورود یا خروج از این بازار معمولاً زمان زیادی لازم ندارد. در سطح جهانی نیز شورای جهانی طلا، بازار طلا را بازاری با نقدشوندگی بالا و قابل مقایسه با بسیاری از بازارهای بزرگ مالی معرفی میکند.
در مقابل، مسکن رفتار متفاوتی دارد. فروشنده میتواند ظرف چند ساعت نظرش را درباره قیمت تغییر دهد، اما انجام معامله واقعی به پیدا شدن خریدار، توافق، بررسی مدارک و انتقال مالکیت نیاز دارد. تازهترین بررسی بازار مسکن تهران در شهریور ۱۴۰۵ نیز همین تفاوت را نشان میدهد. معاملات نسبت به ماههای قبل بیشتر شده بود، اما حجم خریدوفروش همچنان فاصله زیادی با سطحی داشت که بتوان آن را یک بازار غیررکودی دانست. همان بررسی نشان میدهد مسکن در دوره اخیر از بعضی بازارهای سریعتر، از جمله طلا و ارز، عقب مانده و بخشی از تقاضای جدید ملک از تبدیل سود داراییهای دیگر به مسکن شکل گرفتهاست.
این جاماندگی بهتنهایی به معنی ارزان بودن مسکن یا تضمین رشد بعدی آن نیست. نکته اینجاست که شوکهای اقتصادی ابتدا در داراییهای نقدشونده مثل طلا و ارز دیده میشوند ولی ملک معمولاً با تأخیر واکنش نشان میدهد. حتی ممکن است در دورهای قیمتهای پیشنهادی بالا بروند، اما تعداد معاملات کم بماند یا قیمت قطعی با رقم موردنظر فروشندگان فاصله داشته باشد؛ وضعیتی که در گزارش اخیر بازار تهران نیز دیده شده است.
شرایط سال ۱۴۰۵ یک نکته دیگر را هم پررنگ کرده است. ریسک ژئوپلیتیک لزوماً همه داراییها را به یک اندازه تحت تأثیر قرار نمیدهد. دارایی فیزیکی بزرگی مانند ملک به محل جغرافیایی وابسته است، در حالی که طلا قابلیت جابهجایی و تبدیل سریعتری دارد. با این حال، نباید نتیجه گرفت که تشدید بحران سیاسی همیشه به رشد طلا منجر خواهد شد. در ماههای ابتدایی جنگ ایران و آمریکا دورهای از افت شدید و نوسان بالای طلای جهانی را شاهد بودیم؛ عواملی مانند افزایش نرخهای بهره مورد انتظار، فروش برای تأمین نقدینگی و تغییر انتظارات بازار میتوانند حتی در دوره بحران جهت طلا را عوض کنند.
مزایا و معایب سرمایهگذاری در طلا
طلا بیشتر زمانی اهمیت پیدا میکند که سرمایهگذار به انعطافپذیری نیاز دارد. ورود با سرمایه کمتر، امکان خرید تدریجی و فروش نسبتاً سریع باعث شده است این بازار برای طیف گستردهتری از افراد در دسترس باشد. البته این مزایا به این معنا نیست که طلا در هر شرایطی انتخاب بهتری است. نوع طلا، زمان خرید و هدف سرمایهگذاری میتوانند نتیجه را تغییر دهند.
شروع با سرمایه کمتر و امکان خرید مرحلهای
برای ورود به بازار مسکن معمولاً سرمایه بزرگی لازم است، اما خرید طلا را میتوان با مبالغ بسیار پایینتر آغاز کرد. این تفاوت برای کسی که میخواهد هر ماه بخشی از درآمد خود را سرمایهگذاری کند، اهمیت زیادی دارد.
طلا همچنین امکان خرید مرحلهای را فراهم میکند. سرمایهگذار مجبور نیست تمام پول خود را در یک زمان وارد بازار کند. خرید در چند مرحله میتواند ریسک ورود در یک قیمت نامناسب را کاهش دهد؛ بهخصوص که روند طلا حتی در دورههای تورمی و پرتنش همیشه صعودی نیست و ممکن است با اصلاح قیمت همراه شود.
نقدشوندگی بالاتر طلا
فروش طلا معمولاً بسیار سادهتر از فروش ملک است. اگر سرمایهگذار به پول نیاز پیدا کند، برای فروش طلای استاندارد اغلب لازم نیست مدت زیادی منتظر خریدار بماند.
امکان فروش بخشی از سرمایه نیز مزیت مهمی است. فرد میتواند فقط مقداری از طلای خود را بفروشد و باقی دارایی را نگه دارد. چنین کاری برای یک واحد مسکونی عملاً امکانپذیر نیست.
طلا درآمد دورهای ندارد
یکی از مهمترین نقاط ضعف طلا این است که بهخودیخود درآمد ایجاد نمیکند. برخلاف خانهای که میتوان آن را اجاره داد، نگهداری طلا جریان نقدی ماهانهای ندارد. بنابراین، بازده سرمایهگذار عمدتاً به افزایش ارزش طلا وابسته است. اگر قیمت برای مدتی رشد نکند، صرف نگهداری آن درآمدی ایجاد نخواهد کرد.
ریسکها و هزینههای جانبی
روش خرید طلا مهم است. برای سرمایهگذاری، طلای زینتی معمولاً گزینه ایدئالی نیست، چون هزینه ساخت و فاصله قیمت خرید و فروش میتواند بخشی از بازده را از بین ببرد. در مورد سکه نیز علاوه بر ارزش طلای موجود در آن، مسئله حباب بازار مطرح است؛ بنابراین افزایش یا کاهش قیمت سکه الزاماً هماندازه با تغییر ارزش طلای خام نیست.
از طرف دیگر طلای فیزیکی هزینه و ریسک نگهداری دارد. سرقت، اصالت کالا و محل نگهداری موضوعاتی هستند که نباید نادیده گرفته شوند. صندوقهای سرمایهگذاری مبتنی بر طلا میتوانند بخشی از این دردسرها را حذف کنند، اما در مقابل، سرمایهگذار با سازوکار بورس، ساعات معامله و ساختار صندوق سروکار خواهد داشت. پس «طلا» یک گزینه واحد نیست و نوع ابزار انتخابشده نیز روی نتیجه نهایی اثر دارد.
نوسان با نرخ دلار
یک نکته کاربردی دیگر این است که قیمت طلا در ایران فقط داستان طلای جهانی نیست. سرمایهگذار ایرانی همزمان در معرض تغییرات ارزش ریال و نوسانات بازار جهانی قرار میگیرد. به همین دلیل ممکن است اونس جهانی مدتی آرام باشد، اما کاهش ارزش پول داخلی بازده ریالی طلا را تغییر دهد. افت شدید ریال در سال ۲۰۲۶ نشان میدهد چرا این عامل برای سرمایهگذار ایرانی تا این اندازه مهم است.
در نتیجه، طلا بیشتر به درد کسی میخورد که سرمایه محدودتری دارد، احتمال میدهد به پول خود احتیاج پیدا کند، قصد خرید پلهای دارد یا به دنبال داراییای است که سریعتر به تغییر شرایط اقتصاد ایران واکنش نشان دهد.
مزایا و معایب سرمایهگذاری در مسکن
مسکن ویژگیهایی دارد که آن را از طلا متمایز میکند. مهمترین تفاوت، امکان استفاده از ملک و کسب درآمد از آن است. در مقابل، سرمایه اولیه بالا و فروش دشوارتر باعث میشوند ورود به این بازار برای همه مناسب نباشد. موقعیت و مشخصات خود ملک نیز تأثیر زیادی بر نتیجه سرمایهگذاری دارند.
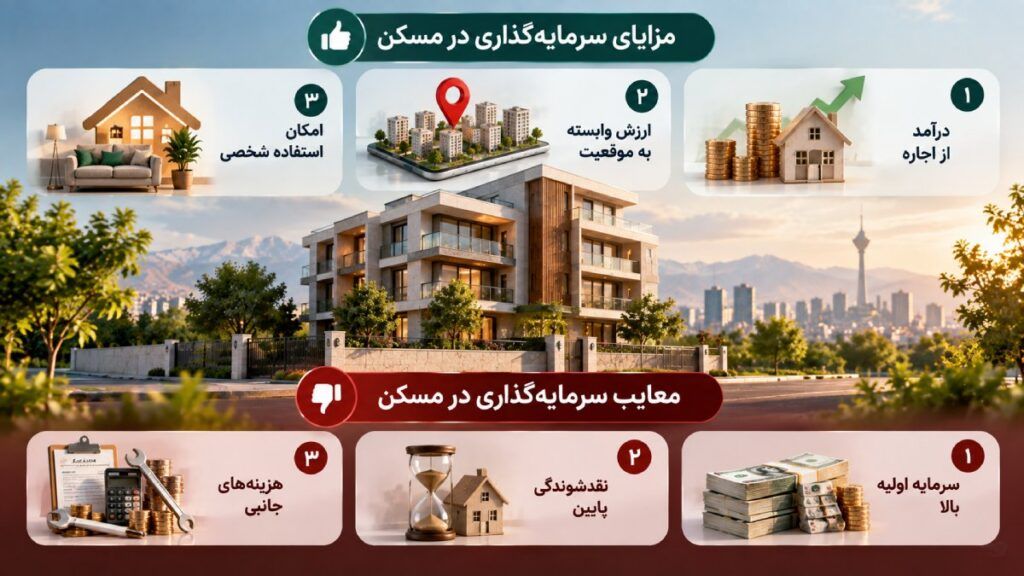
امکان کسب درآمد از اجاره
ملک علاوه بر افزایش احتمالی ارزش، میتواند درآمد اجاره ایجاد کند. حتی اگر مالک خودش در آن زندگی کند، حذف هزینه اجاره یک منفعت اقتصادی محسوب میشود.
به همین دلیل، مقایسه خانهای که محل زندگی فرد است با طلا صرفاً براساس درصد رشد قیمت تصویر کاملی ارائه نمیدهد. مسکن هم دارایی سرمایهای است و هم میتواند کاربرد مصرفی یا درآمدی داشته باشد.
وابستگی به موقعیت جغرافیایی ملک
مسکن بازاری محلی است. دو خانه با قیمت مشابه ممکن است به دلیل تفاوت محله، دسترسی، سن بنا، کیفیت ساختمان یا تقاضای اجاره، عملکرد متفاوتی داشته باشند. در بازار طلا این تفاوت بسیار کمتر است.
این ویژگی برای افراد آشنا با بازار ملک میتواند فرصت ایجاد کند. برای مثال، خرید ملکی با قیمت مناسب، بازسازی یک واحد قدیمی یا انتخاب منطقهای با تقاضای مصرفی پایدار ممکن است روی بازده سرمایهگذاری اثر بگذارد. بنابراین، نتیجه فقط به رشد عمومی قیمت مسکن وابسته نیست.
سرمایه اولیه بالا و نقدشوندگی پایین
مهمترین مانع ورود به بازار مسکن، سرمایه اولیه بالاست. این مسئله بهویژه در تهران و شهرهای بزرگ، خرید مستقیم ملک را برای بخش قابلتوجهی از خانوارها دشوار کرده است.
فروش خانه نیز ممکن است زمانبر باشد. در بازاری با معاملات کم، مالک نمیتواند مطمئن باشد که هر زمان به پول احتیاج داشت، ملک خود را سریع و با قیمت مدنظر میفروشد.
مسکن برخلاف طلا بهراحتی قابل تقسیم هم نیست. اگر مالک فقط به بخش کوچکی از ارزش خانه نیاز داشته باشد، معمولاً امکان نقدکردن همان بخش وجود ندارد.
هزینههای جانبی
رشد قیمت ملک تمام بازده سرمایهگذار نیست. هزینه انتقال، کمیسیون، تعمیر و نگهداری، استهلاک و دورههایی که ملک بدون مستأجر باقی میماند، میتوانند بازده واقعی را کاهش دهند.
مدیریت ملک نیز زمان و انرژی میخواهد. پیدا کردن مستأجر، رسیدگی به تعمیرات و مسائل حقوقی احتمالی بخشی از سرمایهگذاری ملکی هستند که هنگام مقایسه با طلا باید در نظر گرفته شوند.
شرایط بازار مسکن چه چیزی به ما میگوید؟
کمتحرک بودن بازار مسکن الزاماً برای همه سرمایهگذاران نکته منفی نیست. خریدوفروش دشوارتر باعث میشود مالک کمتر درگیر نوسانات کوتاهمدت شود. برای کسی که سرمایه کافی دارد، به نقدینگی فوری نیاز ندارد و با دید چندساله سرمایهگذاری میکند، این ویژگی میتواند قابلقبول باشد.
در شرایط فعلی نمیتوان فقط از روی افزایش یا کاهش کوتاهمدت معاملات درباره آینده قیمت مسکن نتیجهگیری کرد. تورم، نرخ ارز، قدرت خرید خانوارها، وضعیت ساختوساز و ریسکهای سیاسی همگی بر این بازار اثر دارند. بنابراین، احتمال جبران دورههای رکود وجود دارد، اما زمان و اندازه چنین حرکتی قابل تضمین نیست.
مقایسه طلا و مسکن از نظر بازده، نقدشوندگی و ریسک
جدول زیر تفاوت اصلی این دو بازار را بهتر نشان میدهد:
| معیار | طلا | مسکن |
|---|---|---|
| سرمایه اولیه | کم | زیاد |
| نقدشوندگی | بالا | پایین |
| واکنش به شوک ارزی | بسیار سریع | کند و با تأخیر |
| درآمد دورهای | ندارد. | امکان دریافت اجاره |
| امکان فروش بخشی از دارایی | بسیار آسانتر | بسیار کم و نادر |
| هزینه نگهداری | بسیار پایین | بسیار زیاد |
| وابستگی به محل | بسیار کم | بسیار زیاد |
| پیچیدگی معامله | پایین | بسیار بالا |
| رفتار در بحران | سریع و بسیار پرنوسان | بسته به مکان |
| مناسبتر برای | سرمایه پایین، کوتاه/میانمدت | سرمایه بالا، بلندمدت |
در مورد «بازده» نمیتوان یک برنده دائمی معرفی کرد. انتخاب یک بازه زمانی خاص ممکن است طلا را بسیار جلوتر نشان دهد و انتخاب بازهای دیگر نتیجه را عوض کند. حتی گزارش فعلی بازار ایران نشان میدهد که بخشی از بحث سرمایهگذاران دقیقاً از همین تفاوت دورهها ناشی شده است: مسکن در دوره اخیر نسبت به طلا و برخی داراییهای دیگر عقب افتاده و اکنون بخشی از بازار در حال ارزیابی این فاصله است.
بنابراین بهتر است به جای سؤال «کدام مورد همیشه سود بیشتری دارد؟» بپرسیم «کدام دارایی برای نوع سرمایه و زمانبندی من مناسبتر است؟»
موضوع مالیات نیز در مقایسه دو بازار بیاهمیت نیست. قانون مالیات بر سوداگری و سفتهبازی در سال ۱۴۰۴ تصویب و ابلاغ شده و چارچوب مالیاتی معاملات داراییها را تغییر داده است. اثر واقعی آن بر هر سرمایهگذار به نوع معامله، شرایط قانونی و معافیتهای مربوط بستگی دارد؛ بنابراین برای خریدوفروشهای بزرگ یا کوتاهمدت، بررسی آخرین مقررات مالیاتی در زمان معامله ضروری است.
برای چه کسی طلا بهتر است و برای چه کسی مسکن؟
پاسخ به سوال «طلا بهتر است یا مسکن» وقتی سادهتر میشود که مسئله را از زاویه خود سرمایهگذار ببینیم.
- برای سرمایههای کوچک و متوسط، طلا معمولاً انتخاب عملیتری است. دلیل اصلی الزاماً سود بیشتر نیست. مشکل این است که با سرمایهای که برای خرید ملک کافی نیست، مقایسه مستقیم عملاً معنای چندانی ندارد. طلا اجازه میدهد فرد بدون نیاز به تأمین یک مبلغ بزرگ وارد بازار شود و بعداً نیز سرمایهاش را مرحلهای افزایش دهد.
- برای کسی که احتمال نیاز به پول دارد، طلا برتری واضحی از نظر نقدشوندگی دارد. تبدیل ملک به وجه نقد میتواند زمانبر باشد و فروش فوری گاهی به پذیرش تخفیف منتهی میشود. دادههای فعلی تهران نیز نشان میدهند که افزایش قیمتهای پیشنهادی لزوماً به معنی رونق عمیق معاملات یا فروش آسان همه فایلها نیست.
- برای فردی با سرمایه بالا و افق چندساله، مسکن میتواند منطقیتر باشد. بهخصوص وقتی ملکی با تقاضای مصرفی واقعی، امکان اجاره مناسب و موقعیت خوب پیدا شود. در این حالت، سرمایهگذار هم دارایی فیزیکی دارد و هم میتواند از آن جریان درآمد بگیرد.
- برای کسی که خانه اول خود را میخرد، معادله فرق دارد. خرید خانه فقط سرمایهگذاری نیست. امنیت سکونت و حذف اجاره نیز ارزش اقتصادی و غیرمالی دارند. بنابراین حتی در دورهای که بازده طلا بیشتر است، خرید خانه برای چنین فردی تصمیم مناسبتری است.
- برای سرمایهگذاری کوتاهمدت، مسکن معمولاً ابزار مناسبی نیست. هزینه معامله و زمان لازم برای خریدوفروش میتوانند بخش زیادی از مزیت یک حرکت کوتاه قیمتی را از بین ببرند. طلا برای این افق انعطاف بیشتری دارد، هرچند نوسان کوتاهمدت آن نیز میتواند شدید باشد. تجربه طلای جهانی در سال ۲۰۲۶ نمونه خوبی است که نشان میدهد حتی یک دارایی مشهور به پناهگاه امن نیز میتواند ظرف مدت کوتاه اصلاح قابل توجهی داشته باشد.
برای شرایط فعلی ایران، کفه طلا برای سرمایهگذار معمولی کمی سنگینتر است. این جمعبندی بیشتر از نقدشوندگی، امکان ورود با سرمایه کمتر و سرعت واکنش به افت ارزش ریال ناشی میشود؛ نه از این ادعا که طلا حتماً بازده بیشتری خواهد داشت. اقتصاد ایران در سال ۲۰۲۶ همزمان با تورم بسیار بالا، رشد ضعیف، فشار بر ارزش پول ملی و ریسک ژئوپلیتیک روبهرو است. چنین فضایی ارزش انعطافپذیری را بیشتر میکند.
با این حال، برای فردی که سرمایه کافی دارد، نیاز فوری به نقدینگی ندارد و یک ملک مناسب با تقاضای واقعی پیدا کرده است، نتیجه میتواند برعکس باشد. بهخصوص اگر هدف نگهداری بلندمدت و دریافت اجاره باشد.
یک راه سوم نیز وجود دارد: لزومی ندارد انتخاب همیشه «فقط طلا» یا «فقط مسکن» باشد. سرمایهگذاری مرحلهای در طلا میتواند برای بعضی افراد وسیلهای برای حفظ انعطاف سرمایه در مسیر جمعآوری پول خرید ملک باشد. پس از رسیدن سرمایه به سطح مناسب، بخشی از دارایی میتواند به مسکن منتقل شود. این رویکرد ریسک وابستگی کامل به یک بازار را نیز کمتر میکند.
چه زمانی طلا را به ملک تبدیل کنیم؟
طلا و مسکن در ایران از تورم، نرخ ارز و انتظارات اقتصادی تأثیر میگیرند، اما سرعت واکنش آنها یکسان نیست. طلا نقدشوندهتر است و معمولاً تغییرات قیمت دلار و انتظارات تورمی را سریعتر منعکس میکند؛ مسکن بهدلیل هزینه بالای معامله و زمانبر بودن خریدوفروش، کندتر حرکت میکند. مطالعات بازارهای دارایی ایران نیز وجود سرریز و تأخیر میان ارز، طلا و مسکن را تأیید کردهاند، اما این رابطه ثابت نیست و نمیتوان گفت مسکن همیشه با فاصله مشخصی طلا را دنبال میکند.
برای پیدا کردن زمان مناسب تبدیل، بهتر است بهجای سقف قیمت طلا، «قدرت خرید طلا در بازار مسکن» را دنبال کنید. مثلاً فرض کنید ارزش طلای شما زمانی معادل ۲۰ متر از ملک موردنظرتان بوده و پس از جهش طلا و رکود مسکن، همان طلا قدرت خرید ۳۰ متر را پیدا کرده است. این تغییر میتواند نشانه جذابترشدن نسبی مسکن باشد. اگر همزمان معاملات ملک کم باشد و فروشندگان تخفیف بیشتری بدهند، شرایط برای تبدیل طلا به مسکن جذابتر میشود. به بیان ساده، مهم نیست طلا چند تومان شده؛ مهم این است که با طلای شما چند متر خانه میتوان خرید.
بررسی چرخههای گذشته نیز یک نکته مهم دارد: بعد از رشد یا حتی تشکیل سقف در طلا، الزاماً بلافاصله رونق معاملات مسکن آغاز نمیشود. پژوهشهای تاریخی نشان میدهند انتقال شوک بین این بازارها وجود دارد، اما زمان و جهت آن به نوع شوک و شرایط اقتصاد بستگی دارد. بنابراین بهتر است منتظر سه نشانه همزمان بود:
- طلا نسبت به مسکن رشد زیادی کرده باشد
- قدرت خرید ملکی طلای شما به محدوده جذابی رسیده باشد
- بازار ملک هنوز در رکود معاملاتی قرار داشته باشد.
چنین دورهای میتواند برای خریدار ملک بهتر از زمانی باشد که رونق مسکن شروع شده و فروشندگان قدرت چانهزنی بیشتری پیدا کردهاند.
رکود مسکن نیز معمولاً فقط با توقف رشد قیمت مسکن مشخص نمیشود. کاهش معاملات و طولانیشدن زمان فروش میتواند در حالی رخ دهد که قیمت اسمی ملک همچنان بالا میرود. بنابراین برای تبدیل طلا به ملک، منتظر «ارزانشدن خانه» نباشید. نسبت ارزش طلای خود به ملک هدف، حجم معاملات و میزان تخفیف واقعی فروشنده را کنار هم بررسی کنید. اگر هر سه به نفع خریدار حرکت کردند، میتواند زمان مناسبتری برای بررسی تبدیل باشد؛ بدون اینکه لازم باشد سقف دقیق طلا یا کف دقیق مسکن را پیشبینی کنید.
سوالات متداول
جمعبندی
برای سرمایهگذاران با سرمایه محدود یا متوسط و نیاز به نقدشوندگی، طلا بهدلیل امکان خریدوفروش آسان و واکنش سریعتر به تورم و تغییرات اقتصادی، گزینه منعطفتری است. در مقابل، مسکن بیشتر برای افرادی مناسب است که سرمایه بالاتر، افق سرمایهگذاری بلندمدت و هدف کسب درآمد از اجاره دارند.
بااینحال، عملکرد گذشته هیچکدام تضمینی برای آینده نیست و شرایط بازار میتواند تغییر کند. بنابراین انتخاب میان طلا و مسکن باید بر اساس میزان سرمایه، زمان احتمالی نیاز به پول، اهمیت درآمد دورهای و میزان تحمل نوسان انجام شود؛ عواملی که در نهایت مشخص میکنند کدام گزینه با شرایط هر سرمایهگذار سازگارتر است.