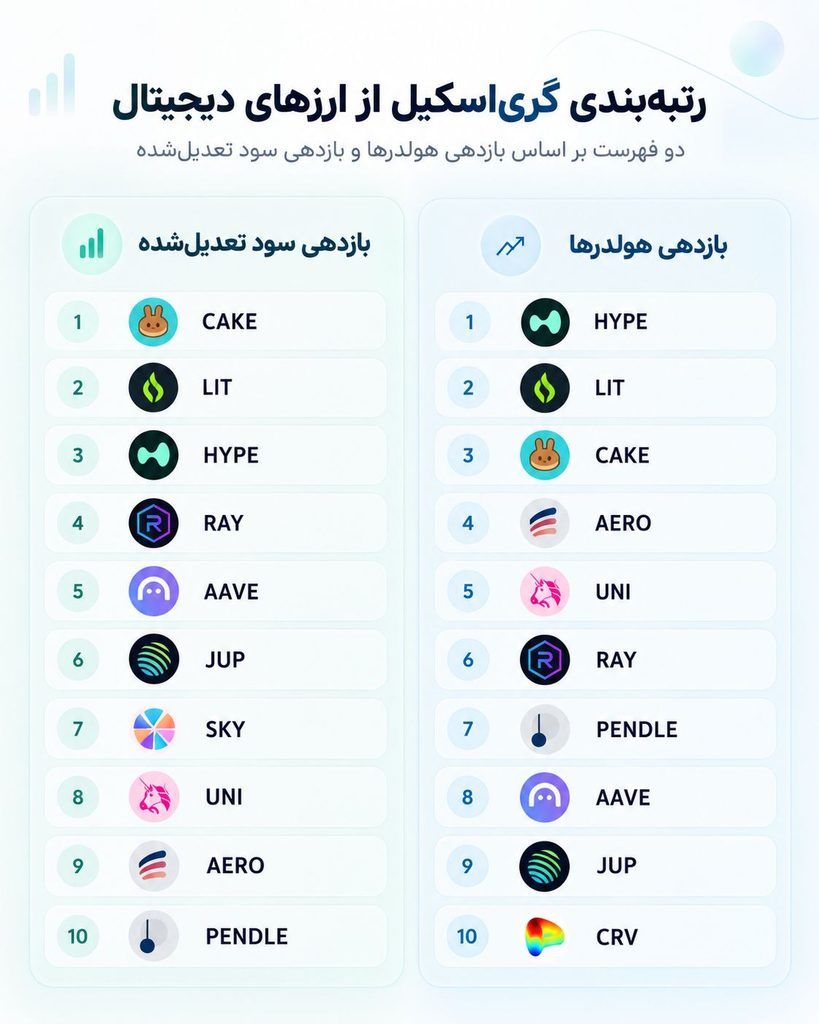
شرکت مدیریت دارایی گریاسکیل (Grayscale) در تازهترین بررسی خود، ارزهای دیجیتال را بر اساس دو معیار مهم، یعنی بازدهی دارندگان توکن و میزان سودآوری پروژهها، رتبهبندی کرده است. در این بررسی، هایپرلیکویید با بازدهی ۸ درصدی در صدر فهرست اول قرار گرفته و پنکیکسواپ با بازدهی سود تعدیلشده ۱۴.۴ درصدی، رتبه نخست فهرست دوم را به دست آورده است.
در این گزارش، با تکیه بر مطلبی از بیاین کریپتو (BeInCrypto)، به بررسی رتبهبندی گریاسکیل، نحوه محاسبه بازدهی ارزهای دیجیتال و دلایل عملکرد منفی برخی پروژهها میپردازیم.
گریاسکیل ارزهای دیجیتال را چگونه ارزشگذاری میکند؟
بسیاری از سرمایهگذاران هنگام انتخاب ارز دیجیتال، بیشتر به تغییرات قیمت و احتمال رشد آن توجه میکنند. اما گریاسکیل در این بررسی سراغ معیار دیگری رفته است: اینکه یک پروژه چقدر درآمد ایجاد میکند و چه میزان از ارزش حاصل از فعالیتهای آن به نفع دارندگان توکن تمام میشود.
زک پندل، مدیر بخش تحقیقات گریاسکیل، در توضیح این رویکرد میگوید:
ارزشگذاری ارزهای دیجیتال لزوماً نباید فقط بر اساس روایتهای رایج بازار انجام شود.
به گفته او، بیت کوین بیشتر بهعنوان دارایی برای حفظ ارزش سرمایه شناخته میشود، اما بسیاری از پروژههای ارز دیجیتال از طریق ارائه خدمات، مانند معاملات و وامدهی، درآمد کسب میکنند. به همین دلیل، میتوان ارزش این پروژهها را با بررسی میزان درآمد و سودآوری آنها نیز ارزیابی کرد.
برای مثال، صرافیهای غیرمتمرکز و پلتفرمهای وامدهی از فعالیت کاربران، مانند انجام معاملات یا دریافت وام، کارمزد میگیرند و از این راه درآمد کسب میکنند. برخی از این پروژهها بخشی از درآمد خود را صرف خرید توکنهایشان از بازار میکنند یا با توکنسوزی، تعداد توکنهای در گردش را کاهش میدهند. این اقدامات میتوانند با کاهش عرضه، به حفظ یا افزایش ارزش توکن کمک کنند.
البته، اگر پروژه همزمان تعداد زیادی توکن جدید وارد بازار کند، ممکن است اثر مثبت این اقدامات کاهش پیدا کند.
رتبهبندی گریاسکیل از نظر بازدهی و سودآوری
گریاسکیل برای مقایسه ارزهای دیجیتال، دو فهرست جداگانه منتشر کرده است. فهرست اول نشان میدهد دارندگان توکن هر پروژه تا چه اندازه از فعالیتهای آن منفعت میبرند. برای محاسبه این بازدهی، گریاسکیل پاداشهای استیکینگ و بازخرید توکنها را در نظر میگیرد و اثر منفی انتشار توکنهای جدید را از آن کم میکند.
۱۰ ارز دیجیتال حاضر در رتبهبندی بازدهی دارندگان توکن عبارتاند از:
- هایپرلیکویید (HYPE): ۸ درصد
- لایتر (LIT): ۷.۹ درصد
- پنکیکسواپ (CAKE): ۲.۶ درصد
- آئرودروم (AERO)
- یونیسواپ (UNI)
- ریدیوم (RAY)
- پندل (PENDLE)
- آوه (AAVE)
- ژوپیتر (JUP)
- کرو فایننس (CRV)
در این رتبهبندی، هایپرلیکویید با بازدهی ۸ درصدی در جایگاه نخست قرار دارد و لایتر با اختلاف کمی در رتبه دوم است. نکته قابل توجه اینکه بازدهی ۵ ارز از ۱۰ ارز این فهرست منفی بوده است. این یعنی در محاسبات گریاسکیل، اثر منفی انتشار توکنهای جدید در این پروژهها از منافعی مانند پاداش استیکینگ و بازخرید توکن بیشتر بوده است.
فهرست دوم به جای منفعت دارندگان توکن، میزان سودآوری خود پروژهها را بررسی میکند. به زبان ساده، گریاسکیل محاسبه کرده که هر پروژه از فعالیتهای خود چقدر سود اقتصادی به دست میآورد و این سود در مقایسه با ارزش بازار توکن آن چه نسبتی دارد. در محاسبه نهایی، اثر افزایش عرضه توکن نیز لحاظ شده است.
رتبهبندی ۱۰ ارز دیجیتال بر اساس بازدهی سود تعدیلشده به شرح زیر است:
- پنکیکسواپ (CAKE): ۱۴.۴ درصد
- لایتر (LIT): ۱۴.۱ درصد
- هایپرلیکویید (HYPE): ۹.۸ درصد
- ریدیوم (RAY)
- آوه (AAVE)
- ژوپیتر (JUP): ۳.۵ درصد
- اسکای (SKY)
- یونیسواپ (UNI)
- آئرودروم (AERO)
- پندل (PENDLE)
در این فهرست، پنکیکسواپ با بازدهی ۱۴.۴ درصدی در صدر قرار گرفته و لایتر و هایپرلیکویید رتبههای بعدی را به خود اختصاص دادهاند.
تفاوت این دو فهرست نشان میدهد که درآمد بالای یک پروژه همیشه به معنای بازدهی مثبت برای دارندگان توکن آن نیست. همچنین، درصدهای اعلامشده در این رتبهبندیها به معنای رشد قیمت ارزهای دیجیتال یا سود قطعی سرمایهگذاران نیستند.
چرا بازدهی برخی ارزهای دیجیتال منفی است؟
یکی از یافتههای مهم گزارش گریاسکیل این است که ۵ ارز از ۱۰ ارز بررسیشده در فهرست اول، بازدهی منفی ثبت کردهاند.
برای مثال، کرو فایننس (CRV) با بازدهی منفی ۵.۵ درصد در انتهای فهرست قرار گرفته و ژوپیتر (JUP) نیز بازدهی منفی ۲.۶ درصدی داشته است.
اما چطور ممکن است یک پروژه درآمد داشته باشد و بازدهی اقتصادی توکن آن منفی شود؟
پاسخ به افزایش عرضه توکنهای جدید برمیگردد. زمانی که یک پروژه توکنهای جدید منتشر میکند، سهم دارندگان فعلی از کل عرضه کاهش پیدا میکند. به این اتفاق رقیقشدن سهم دارندگان (Dilution) میگویند.
گریاسکیل برای محاسبه بازدهی دارندگان، ارزش پاداشهای استیکینگ و توکنهای بازخریدشده را در نظر میگیرد و اثر انتشار توکنهای جدید را از آن کم میکند.
برای درک موضوع، فرض کنید یک پروژه ۱۰ میلیون دلار پاداش استیکینگ پرداخت کند و ۵ میلیون دلار از توکنهای خود را بازخرید کند. اگر در همین مدت ۲۰ میلیون دلار توکن جدید منتشر کرده باشد، اثر منفی افزایش عرضه از مجموع پاداشها و بازخریدها بیشتر خواهد بود. در نتیجه، بازدهی محاسبهشده برای دارندگان توکن منفی میشود.
ژوپیتر نمونه واقعی همین وضعیت است. این پروژه در شاخص سود تعدیلشده بازدهی مثبت ۳.۵ درصدی دارد، اما بازدهی دارندگان توکن آن منفی ۲.۶ درصد است.
این تفاوت نشان میدهد که درآمدزایی یک پروژه همیشه به معنای سودآوری توکن آن برای سرمایهگذاران نیست. البته بازدهی منفی در این شاخص لزوماً به معنای کاهش قیمت توکن یا زیان همه افرادی نیست که آن را خریدهاند.
چرا بررسی درآمد پروژه بهتنهایی کافی نیست؟
گزارش گریاسکیل نشان میدهد که برای ارزیابی ارزهای دیجیتال، بررسی درآمد پروژه بهتنهایی کافی نیست. سرمایهگذاران باید بدانند این درآمد چگونه استفاده میشود و آیا بخشی از آن به نفع دارندگان توکن است یا افزایش عرضه، اثر مثبت آن را کاهش میدهد.
هایپرلیکویید و لایتر در شاخص بازدهی دارندگان عملکرد مناسبی داشتهاند، در حالی که پروژههایی مانند کرو فایننس و ژوپیتر با بازدهی منفی مواجه شدهاند.
در نتیجه، بررسی درآمد پروژه، میزان توکنهای جدید منتشرشده و سیاستهای بازخرید یا توکنسوزی میتواند تصویر روشنتری از وضعیت اقتصادی یک ارز دیجیتال ارائه دهد. این معیارها در کنار تحلیل قیمت و سایر عوامل بازار، به سرمایهگذاران کمک میکنند تصمیم آگاهانهتری بگیرند.