مالیات طلا و جواهر از معیارهایی است که باید آن را در مبلغ نهایی حساب کنیم. وزن طلا تنها عامل تعیینکننده بهای نهایی آن نیست؛ هزینه ساخت، سود فروشنده و مالیات بر ارزش افزوده هم در فاکتور سهم دارند. اگر این بخشها از هم جدا نباشند، تشخیص اینکه بابت چه چیزی پول میپردازیم دشوار خواهد بود.
- مالیات بر ارزش افزوده طلا چیست و چند درصد است؟
- کدام بخشهای فاکتور طلا مشمول مالیات هستند؟
- فرمول محاسبه مالیات طلا
- محاسبه مالیات طلا با یک مثال ساده
- مرحله اول: ارزش طلای دستبند
- مرحله دوم: اجرت ساخت
- مرحله سوم: سود فروشنده
- مرحله چهارم: مالیات و مبلغ نهایی
- مالیات جواهرات نگیندار چگونه محاسبه میشود؟
- طلای کماجرت، بدون اجرت و آبشده چه مالیاتی دارند؟
- هنگام فروش یا تعویض طلای قدیمی، وضعیت مالیات چگونه است؟
- چطور درستبودن مالیات فاکتور را بررسی کنیم؟
- سه اشتباه رایج در محاسبه مالیات طلا
- آیا مالیات طلا فقط ارزش افزوده است؟
- مالیات بر ارزش افزوده؛ بخشی از هزینه خرید
- مالیات بر درآمد؛ مربوط به کسبوکار طلافروش
- مالیات مربوط به فروش دارایی؛ موضوعی جدا از فاکتور خرید
- سؤالات متداول
- جمعبندی
ابهام درباره مالیات طلا نیز از همینجا شروع میشود. بعضی خریداران تصور میکنند مالیات به تمام مبلغ خرید تعلق میگیرد و بعضی دیگر، با شنیدن معافیت طلا، انتظار دارند هیچ مالیاتی نپردازند. برای روشنشدن موضوع، ابتدا اجزای فاکتور را میشناسیم و سپس با یک مثال، مالیات و مبلغ نهایی خرید را قدمبهقدم حساب میکنیم.
مالیات بر ارزش افزوده طلا چیست و چند درصد است؟
مالیات بر ارزش افزوده، هزینهای است که در خرید کالاها و خدمات مشمول، از خریدار دریافت میشود و فروشنده، مسئول ثبت و تسویه آن طبق مقررات است. بنابراین، مبلغ مالیات با سودی که از فروش طلا بهدست میآید تفاوت دارد.
برای محاسبه مالیات، ابتدا باید بدانید که قانون بین ارزش خود طلا و هزینههای ساخت و فروش آن تفاوت قائل شده است. طبق بند «ب» ماده ۲۶ قانون مالیات بر ارزش افزوده، اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات معاف است؛ اما اجرت ساخت، سود فروشنده و حقالعمل مشمول مالیاتاند.
نرخ مالیات بر ارزش افزوده این بخشها در سال ۱۴۰۵، ۱۰ درصد است. این عدد، مجموع مالیات و عوارض مربوط است و نباید دوباره مبلغی با همان مبنا را تحت عنوان عوارض به آن اضافه کرد.
برای مثال، اگر مجموع اجرت، سود و حقالعمل یک خرید ۶ میلیون تومان باشد، مالیات آن ۶۰۰ هزار تومان خواهد بود. برای محاسبه این مالیات، لازم نیست ارزش خود طلا را به آن ۶ میلیون تومان اضافه کنیم.
نرخ ۹ درصدی نیز در متن اولیه قانون و برخی مطالب قدیمی آمده است. اما برای خریدهای جدید، باید نرخ سال معامله را ملاک قرار دهید؛ نرخ اجرت، سود و حقالعمل طلا در سالهای ۱۴۰۴ و ۱۴۰۵، ۱۰ درصد اعلام شده است.
کدام بخشهای فاکتور طلا مشمول مالیات هستند؟
برای محاسبه مالیات، ابتدا باید اجزای فاکتور را از هم جدا کنیم:
| بخش فاکتور | بابت چه چیزی پرداخت میشود؟ | وضعیت مالیات |
|---|---|---|
| اصل طلا | ارزش طلای بهکاررفته در قطعه | معاف |
| اصل جواهر و پلاتین مشمول حکم ماده ۲۶ | ارزش خود جواهر یا پلاتین در مصنوع | معاف |
| اجرت ساخت | هزینه تبدیل مواد اولیه به زیورآلات | مشمول |
| سود فروشنده | مبلغ سود منظورشده برای فروش | مشمول |
| حقالعمل | مبلغ مربوط به انجام معامله در صورت وجود | مشمول |
این تفکیک، مبنای قانونی محاسبه مالیات است. در خرید واقعی، مقدار هر بخش نیز باید مشخص باشد.
ارزش اصل طلا
ارزش اصل طلا از وزن طلای قطعه و نرخ هر گرم با همان عیار بهدست میآید. در محاسبه قیمت طلای ۱۸ عیار، وزن طلای قطعه را در نرخ هر گرم طلای ۱۸ عیار ضرب میکنیم؛ اجرت، سود و مالیات در مراحل بعد به مبلغ خرید اضافه میشوند.
اگر قطعه شما نگین، بند چرمی یا اجزای غیرطلایی دارد، وزن کل برابر با وزن طلا نیست. هنگام بررسی فاکتور، باید ابتدا وزن طلای خالص را پیدا کنید؛ چون ضربکردن وزن همه اجزا در نرخ طلا، هزینه خرید را درست نشان نمیدهد.
اجرت ساخت
اجرت، هزینه ساخت و پرداخت زیورآلات است. فروشنده ممکن است آن را بهصورت مبلغی برای هر گرم، درصدی از ارزش طلا یا ترکیبی از این دو اعلام کند. برای مقایسه دو قطعه، بهتر است اجرت هر دو را به مبلغ نهایی تومان تبدیل کنید.
سود فروشنده و حقالعمل
سود فروشنده، بخش جداگانهای از بهای خرید است. اگر این سود بهصورت درصد اعلام میشود، علاوه بر نرخ، باید مبنای آن را هم بدانید؛ مثلا آیا فروشنده درصدی از ارزش طلا یا درصدی از مجموع ارزش طلا و اجرت را محاسبه کرده است؟
حقالعمل نیز مبلغی است که در برخی معاملات بابت انجام معامله دریافت میشود. این عنوان در همه خریدها وجود ندارد؛ بنابراین، اقلام واقعی همان فاکتور را در نظر بگیرید و یک هزینه را دوبار نشمارید.
فرمول محاسبه مالیات طلا
پس از مشخصشدن اجزای فاکتور، محاسبه مالیات ساده است:
در این فرمول، نرخ ۱۰ درصد مربوط به سال ۱۴۰۵ است. اگر حقالعمل جداگانهای وجود ندارد، مقدار آن را صفر بگذارید.
برای یک قطعه طلای بدون نگین و هزینه جانبی، مبلغ نهایی نیز از رابطه زیر بهدست میآید:
ابتدا اجرت و سود، سپس مالیات بخش مشمول و در پایان مبلغ نهایی را حساب میکنیم. اضافهکردن ۱۰ درصد به کل بهای طلا و اجرت، درست نیست.
محاسبه مالیات طلا با یک مثال ساده
فرض کنید قصد خرید یک دستبند بدون نگین با وزن ۵ گرم را دارید. برای این مثال، قیمت طلای ۱۸ عیار را ۲۶ میلیون تومان و اجرت هر گرم را ۲ میلیون تومان فرض میکنیم. سود فروشنده نیز در این فاکتور فرضی، ۷ درصد مجموع ارزش طلا و اجرت است و حقالعمل جداگانهای وجود ندارد.
تمام مبلغهای این مثال آموزشیاند و نرخ روز بازار نیستند. درصد سود و مبنای آن نیز فرضی است؛ در خرید واقعی، فاکتور را ملاک قرار دهید.
مرحله اول: ارزش طلای دستبند
با ضرب وزن در نرخ هر گرم، ارزش اصل طلا ۱۳۰ میلیون تومان خواهد بود:
مرحله دوم: اجرت ساخت
اجرت کل دستبند، حاصل ضرب ۵ گرم در ۲ میلیون تومان است:
مرحله سوم: سود فروشنده
سود فرضی ۷ درصدی را بر مجموع ارزش طلا و اجرت اعمال میکنیم:
مرحله چهارم: مالیات و مبلغ نهایی
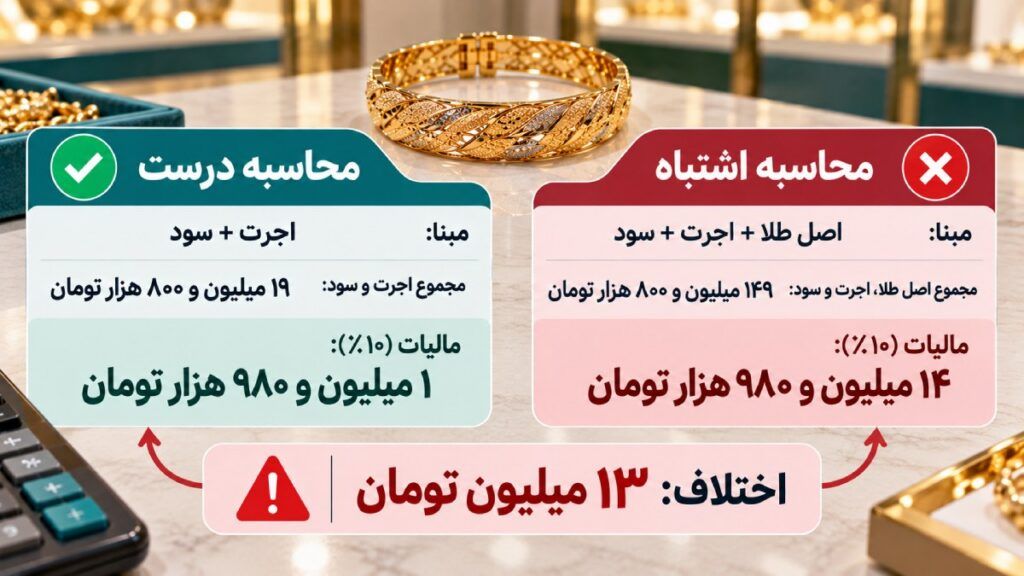
اکنون اجرت ۱۰ میلیون تومانی را با سود ۹ میلیون و ۸۰۰ هزار تومانی جمع میکنیم. حاصل، یعنی ۱۹ میلیون و ۸۰۰ هزار تومان، مبنای مالیات است:
فاکتور نهایی این خرید چنین خواهد بود:
| شرح | مبلغ |
|---|---|
| ارزش اصل طلا | ۱۳۰ میلیون تومان |
| اجرت ساخت | ۱۰ میلیون تومان |
| سود فروشنده | ۹ میلیون و ۸۰۰ هزار تومان |
| مالیات و عوارض | ۱ میلیون و ۹۸۰ هزار تومان |
| مبلغ نهایی پرداخت | ۱۵۱ میلیون و ۷۸۰ هزار تومان |
در این خرید، مالیات کمتر از ۲ میلیون تومان است. اگر فروشنده اشتباهاً ۱۰ درصد مجموع طلا، اجرت و سود را حساب کند، مالیات به ۱۴ میلیون و ۹۸۰ هزار تومان میرسد؛ یعنی ۱۳ میلیون تومان اضافه. این اختلاف دقیقاً از واردکردن ارزش اصل طلا به محاسبه مالیات ناشی میشود.
مالیات جواهرات نگیندار چگونه محاسبه میشود؟
در جواهرات نگیندار، ارزش خود جواهر نیز باید از اجرت و سود جدا باشد. معافیت ماده ۲۶ فقط به طلای یک انگشتر محدود نیست و اصل جواهر و پلاتین بهکاررفته در مصنوعات موضوع این ماده را هم در بر میگیرد.
فرض کنید در یک فاکتور، ارزش طلای انگشتر ۱۳۰ میلیون تومان و ارزش جواهر مشمول معافیت آن ۴۰ میلیون تومان باشد. اگر اجرت ساخت ۱۲ میلیون و سود فروشنده ۱۳ میلیون تومان ثبت شده باشد، مجموع بخش مشمول مالیات ۲۵ میلیون تومان است.
مالیات این خرید نیز ۲,۵۰۰,۰۰۰ و مبلغ نهایی آن ۱۹۷,۵۰۰,۰۰۰ تومان خواهد بود. ارزش ۱۷۰ میلیون تومانی طلا و جواهر وارد پایه مالیات نمیشود.
برای روشنشدن موضوع، یک انگشتر طلای دارای الماس را در نظر بگیرید: ارزش خود طلا و الماس بهکاررفته در آن از مالیات بر ارزش افزوده معاف است؛ اما اجرت ساخت انگشتر، هزینه نصب نگین یا «مخراجکاری» و سود فروشنده مشمول مالیاتاند. همین تفکیک درباره جواهراتی مانند یاقوت و زمرد بهکاررفته در زیورآلات نیز کاربرد دارد. بنابراین، گرانبودن نگین بهتنهایی باعث نمیشود از ارزش خود آن مالیات بگیرند.
درباره نگینهای شیشهای، بدل یا محصولاتی که با عنوان کلی «اتمی» فروخته میشوند، نمیتوان فقط از روی نام بازار حکم داد. ماده ۲۶ فهرستی از همه نگینها و تفکیک مالیاتی انواع طبیعی و آزمایشگاهی ارائه نمیکند؛ بنابراین، این ادعا که «همه نگینهای طبیعی معاف و همه نگینهای مصنوعی مشمولاند» دقیق نیست. در این موارد، فروشنده باید جنس نگین، مبلغ آن و وضعیت مالیاتی همان کالا را مشخص کند. معافیت اصل جواهر نیز به معنی معافیت اجرت نصب یا سود فروش آن نیست.
طلای کماجرت، بدون اجرت و آبشده چه مالیاتی دارند؟
عبارت «بدون اجرت» فقط درباره یک بخش از هزینه خرید است و بهتنهایی وضعیت مالیات معامله را مشخص نمیکند.
طلای کماجرت یا بدون اجرت
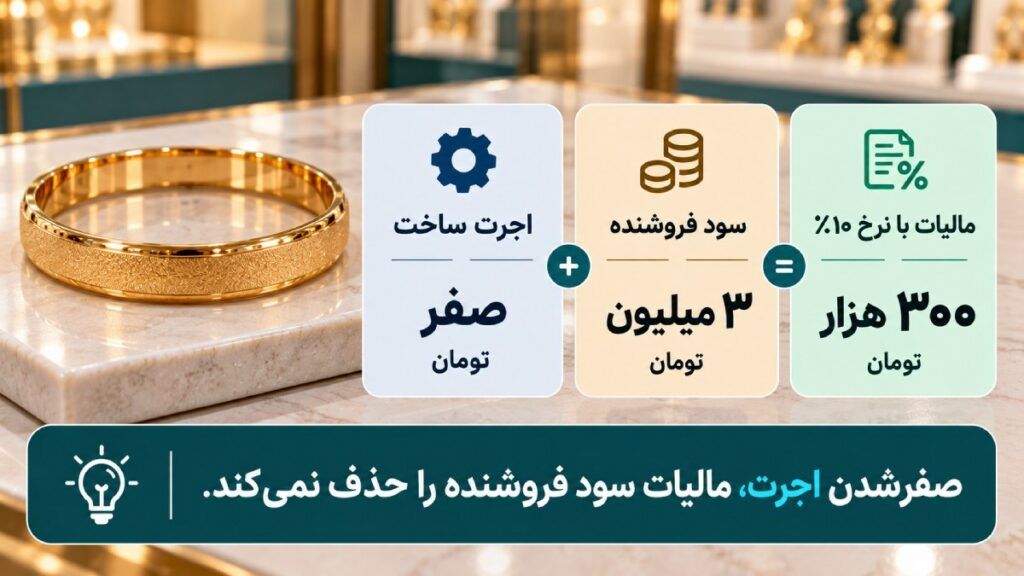
اگر اجرت یک قطعه کمتر باشد، با ثابتبودن سایر شرایط، مالیات مربوط به آن هم کاهش پیدا میکند. اما حتی با اجرت صفر، ممکن است سود فروشنده یا حقالعمل مشمول مالیات وجود داشته باشد.
برای نمونه، اگر اجرت صفر و سود ثبتشده در فاکتور ۳ میلیون تومان باشد، مالیات با نرخ ۱۰ درصد برابر با ۳۰۰ هزار تومان است. پس برای بررسی ادعای «بدون مالیات»، باید همه اجزای فاکتور را دید، نه فقط اجرت را.
طلای آبشده
اصل طلای آبشده از مالیات بر ارزش افزوده معاف است؛ یعنی فروشنده نباید ۱۰ درصد ارزش خود طلا را بهعنوان این مالیات از شما بگیرد. پیشتر درباره معافبودن طلای خام و آبشده اختلاف برداشت وجود داشت، اما دیوان عدالت اداری در رأی ۹ تیر ۱۴۰۵ روشن کرد که معافیت اصل طلا شامل این شکل از طلا هم میشود و دریافت مالیات از خود آن مجاز نیست.
البته خرید طلای آبشده ممکن است کارمزد داشته باشد. مالیات کارمزد مشمول، از مالیات روی خود طلا جداست. مثلاً اگر بابت معامله ۱ میلیون تومان کارمزد مشمول مالیات بپردازید، مالیات آن با نرخ ۱۰ درصد، ۱۰۰ هزار تومان است و ارزش خود طلایی که خریدهاید در این محاسبه وارد نمیشود. اگر هزینهای هم برای تحویل فیزیکی دریافت میشود، باید جداگانه در فاکتور مشخص باشد.
بیشتر بخوانید: طلای آبشده بخریم یا صندوق طلا؟ مقایسه کامل برای سرمایهگذاری
طلای آنلاین
قاعده مالیات طلا با خرید از سایت یا اپلیکیشن تغییر نمیکند. اگر یک انگشتر را اینترنتی بخرید، اصل طلای آن معاف است و مالیات بر اجرت ساخت، سود فروشنده و حقالعمل مشمول محاسبه میشود؛ درست مانند خرید همان انگشتر از مغازه.
در پلتفرمهای فروش طلای آبشده نیز باید مبلغ خرید طلا را از کارمزد خدمات جدا کنید. برای مثال، کارمزد خریدوفروش یا هزینه تحویل فیزیکی، همان ارزش طلای موجود در حساب شما نیست. پیش از پرداخت، بررسی کنید کارمزد اعلامشده شامل مالیات است یا مالیات جداگانه به آن اضافه میشود؛ به این ترتیب، یک مبلغ را دوبار پرداخت نمیکنید.
هنگام فروش یا تعویض طلای قدیمی، وضعیت مالیات چگونه است؟
هنگامی که طلای شخصی خود را به طلافروش میفروشید، نباید صرفاً با استناد به نرخ ارزش افزوده، ۱۰ درصد از ارزش اصل طلای شما کم شود. معافیت اصل طلا اجازه نمیدهد چنین کاهشی با عنوان مالیات بر ارزش افزوده توجیه شود.
البته مبلغ پیشنهادی خرید ممکن است بهدلیل نرخ خرید فروشنده، عیار یا وزن قابلقبول، با مبلغ مورد انتظار شما تفاوت داشته باشد. برای تشخیص علت، از فروشنده بخواهید محاسبه خرید را توضیح دهد. اجرت، سود و مالیاتی که قبلاً بابت خرید زیورآلات پرداختهاید، در فروش عادی آن به شما برنمیگردد.
در تعویض طلای قدیمی با نو، بهتر است فروش قطعه قبلی و خرید قطعه جدید جداگانه ثبت شوند. مالیات طلای نو بر اجرت، سود و حقالعمل همان خرید محاسبه میشود؛ مابهالتفاوت پولی که پرداخت میکنید، بهتنهایی مبنای مالیات نیست.
مثلاً اگر پس از تحویل طلای قدیمی فقط ۲۰ میلیون تومان بپردازید، نمیتوان بدون دیدن فاکتور گفت مالیات شما ۲ میلیون تومان است.
چطور درستبودن مالیات فاکتور را بررسی کنیم؟
قانون، درج جداگانه ارزش اصل طلا، جواهر و پلاتین، اجرت، حقالعمل و سود فروشنده را در صورتحساب الکترونیکی الزامی کرده است. این تفکیک به شما امکان میدهد مبلغ مالیات را با ماشینحساب بررسی کنید.
پیش از پرداخت، این موارد را کنترل کنید:
- مشخصات قطعه: وزن طلا، عیار و اطلاعات نگین یا اجزای دیگر روشن باشد.
- اجرت و سود: مبلغ هرکدام و در صورت درصدیبودن، مبنای محاسبه مشخص باشد.
- مالیات: نرخ و مبلغ آن جداگانه درج شود.
- واحد پول: همه اعداد را با یک واحد مقایسه کنید؛ مبلغ ریالی فاکتور با مبلغ تومانی تفاوت دهبرابری دارد.
- هویت فروشنده: مشخصات واحد صنفی، تاریخ و اطلاعات قابلپیگیری معامله در دسترس باشد.
سپس اجرت، سود و حقالعمل را جمع و حاصل را در ۱۰ درصد ضرب کنید. اگر نتیجه با مالیات فاکتور تفاوت دارد، ابتدا توضیح و در صورت اشتباه، اصلاح صورتحساب را بخواهید. رسید پرداخت بهتنهایی جای فاکتور تفکیکشده را نمیگیرد.
اگر اختلاف برطرف نشد، فاکتور و مدرک پرداخت را نگه دارید و موضوع را از اتحادیه مربوط پیگیری کنید. برای پرسش مالیاتی و راهنمایی درباره مسیر گزارش نیز مرکز ارتباط مردمی سازمان امور مالیاتی با شماره ۱۵۲۶ در دسترس است.
سه اشتباه رایج در محاسبه مالیات طلا
- اشتباه اول، مالیاتگرفتن از کل مبلغ خرید است. در مثال دستبند، فقط ۱۹ میلیون و ۸۰۰ هزار تومان مشمول بود. ارزش ۱۳۰ میلیون تومانی طلا نباید وارد این محاسبه شود.
- اشتباه دوم، یکیگرفتن سود فروشنده با مالیات است. درصد سود، مبلغی را برای فروشنده تعیین میکند؛ سپس مالیات بخش مشمول جداگانه حساب میشود. به همین دلیل، جمعکردن ساده درصد سود و مالیات و اعمال آن روی یک مبنای مشترک میتواند نتیجه نادرست بدهد.
- اشتباه سوم، افزودن دوباره مالیات به مبلغی است که مالیات را در خود دارد. اگر فروشنده اجرت و سود را «با احتساب مالیات» اعلام کرده، ابتدا باید بخش قبل از مالیات را جدا کرد. مثلاً از ۱۱ میلیون تومان اجرت و سودِ شامل مالیات، ۱ میلیون تومان مالیات است. برای راستیآزمایی میزان مالیات، باید ۱۰ درصد به آن ۱۰ میلیون افزود، نه ۱۱ میلیون نهایی.
آیا مالیات طلا فقط ارزش افزوده است؟
خیر. مالیات بر ارزش افزوده فقط یکی از مالیاتهای مرتبط با بازار طلاست. برای تشخیص تفاوت آنها، باید ببینیم مالیات از چه کسی و بابت چه درآمد یا معاملهای دریافت میشود.
مالیات بر ارزش افزوده؛ بخشی از هزینه خرید
این همان مبلغی است که در فاکتور خرید زیورآلات میبینید. در سال ۱۴۰۵، اجرت ساخت، سود فروشنده و حقالعمل مشمول با نرخ ۱۰ درصد محاسبه میشوند. خریدار آن را همراه مبلغ خرید میپردازد و فروشنده مسئول ثبت و تسویه مالیات است. ارزش اصل طلا در این محاسبه قرار نمیگیرد.
مالیات بر درآمد؛ مربوط به کسبوکار طلافروش
طلافروش مانند دیگر صاحبان کسبوکار، بابت درآمد مشمول مالیات خود تکلیف مالیاتی دارد. مبنای این مالیات، درآمد فعالیت او پس از کسر هزینههای قابلقبول و اعمال مقررات مربوط است؛ مبلغ کل طلایی که فروخته، لزوماً درآمد مشمول مالیات او نیست.
این مالیات با ارزش افزوده درجشده در فاکتور خرید تفاوت دارد و فروشنده نمیتواند بدون مجوز قانونی، درصد دیگری با عنوان «مالیات درآمد مغازه» از خریدار بگیرد.
مالیات مربوط به فروش دارایی؛ موضوعی جدا از فاکتور خرید
قانون مالیات بر سوداگری و سفتهبازی که در تیرماه سال ۱۴۰۴ توسط رئیس جمهور پزشکیان ابلاغ شد، به درآمد و عایدی حاصل از انتقال داراییها، از جمله طلا، نیز میپردازد. برای نمونه، اگر کسی طلایی را ۱۰۰ میلیون تومان بخرد و بعداً ۱۳۰ میلیون تومان بفروشد، تفاوت ۳۰ میلیون تومانی به موضوع سود فروش مربوط است؛ اما وجود این اختلاف، بهتنهایی مالیات قطعی ایجاد نمیکند.
در مورد طلا، تجاری یا غیرتجاریبودن فعالیت، طرف معامله، صورتحساب و معافیتهای قانونی اهمیت دارند. برای مثال، قانون برای فروش طلای اشخاص غیرتجاری به فعالان مجاز، حکم جداگانهای از فروش به سایر اشخاص دارد؛ حتی معافیت از فصل «عایدی سرمایه» لزوماً به معنی معافیت از همه فصلهای مالیاتی نیست. دریافت مالیاتهای جدید مربوط نیز به راهاندازی زیرساختهای مقرر در قانون وابسته است. بنابراین، نمیتوان آنها را با همان نرخ ۱۰ درصد ارزش افزوده، بهطور خودکار به هر خرید یا فروش طلا اضافه کرد.
سؤالات متداول
جمعبندی
برای محاسبه مالیات بر ارزش افزوده طلا، بیش از هر چیز به فاکتور روشن نیاز دارید. در سال ۱۴۰۵، مجموع اجرت ساخت، سود فروشنده و حقالعمل مشمول را در ۱۰ درصد ضرب کنید؛ ارزش اصل طلا و جواهر معاف را وارد این جمع نکنید.
هنگام مقایسه دو خرید نیز مبلغ نهایی و جزئیات آن را کنار هم ببینید. پایینبودن اجرت، بهتنهایی درباره سود فروشنده یا سایر هزینهها چیزی نمیگوید. با تفکیک این مبالغ، هم هزینه واقعی خرید مشخص میشود و هم تشخیص مالیات اشتباه آسانتر خواهد بود.