
افزایش قیمت گوشیهای میانرده و پرچمدار باعث شده خرید نقدی بسیاری از مدلها برای کاربران سختتر شود. پرداخت یکجای هزینه گوشی ممکن است بخش بزرگی از بودجه ماهانه را مصرف کند، در حالی که خرید اقساطی میتواند این هزینه را در چند ماه تقسیم کند. البته برای یک انتخاب مناسب باید مبلغ نهایی، تعداد اقساط، پیشپرداخت و نوع ضمانت را هم در نظر گرفت.
قبل از خرید گوشی اقساطی چه چیزهایی را بررسی کنیم؟
قبل از خرید گوشی اقساطی، بهتر است شرایط مالی طرح و جزئیات مربوط به خود محصول را با دقت بررسی کنید. مبلغ پایین قسط ماهانه بهتنهایی معیار مناسبی برای انتخاب نیست و مهمتر از آن، مبلغی است که در پایان دوره بازپرداخت پرداخت میکنید.
-
قیمت گوشی: برای مقایسه بهتر، ابتدا قیمت نقدی همان مدل را بررسی کنید.
-
میزان پیشپرداخت: ببینید برای شروع خرید چه مبلغی باید پرداخت شود.
-
سقف اعتبار: مطمئن شوید اعتبار دریافتی با قیمت گوشی موردنظر تناسب دارد.
-
تعداد و مبلغ اقساط: تعداد ماههای بازپرداخت و فشار هر قسط بر بودجه ماهانه را در نظر بگیرید.
-
نرخ سود یا کارمزد: هزینه دریافت اعتبار یا خرید اقساطی را بررسی کنید.
-
نوع ضمانت: ممکن است به چک صیادی، سفته یا مدارک اعتباری نیاز باشد.
-
تعداد چکهای موردنیاز: در خرید با چک، تعداد و تاریخ سررسید چکها اهمیت دارد.
-
تسویه زودتر از موعد: بررسی کنید آیا امکان تسویه زودهنگام و کاهش هزینه وجود دارد.
-
جریمه دیرکرد: شرایط تأخیر در پرداخت اقساط را از قبل مطالعه کنید.
-
رجیستری: از رجیستر بودن و امکان فعالسازی گوشی مطمئن شوید.
-
گارانتی: نوع و مدت گارانتی را بررسی کنید.
-
شرایط مرجوعی: شرایط تعویض یا بازگرداندن کالا را قبل از خرید بخوانید.
روشهای مختلف خرید گوشی اقساطی
خرید گوشی اقساطی فقط به یک روش محدود نمیشود و بسته به شرایط مالی، مدارک و نوع اعتبار، گزینههای مختلفی پیش روی خریدار قرار دارد. خرید با چک، استفاده از اعتبار خرید کالا، وامهای اعتباری و طرحهای ویژه برخی گروههای شغلی از رایجترین روشها هستند.
خرید گوشی با چک صیادی
این روش بیشتر برای افرادی مناسب است که دستهچک صیادی دارند و میخواهند هزینه گوشی را طی چند مرحله پرداخت کنند. پیش از انتخاب این روش، باید تعداد چکها، تاریخ سررسید، مبلغ پیشپرداخت و مجموع مبلغی که تا پایان قرارداد پرداخت میشود را بررسی کرد. در برخی طرحهای فروش اقساطی نیز چک صیادی بهعنوان ضمانت یا بخشی از فرایند دریافت اعتبار استفاده میشود. به همین دلیل، هنگام خرید گوشی با چک بهتر است شرایط هر طرح را جداگانه بررسی کنید.
خرید گوشی با اعتبار یا وام خرید کالا
در این روش، بهجای اینکه فروشگاه مستقیماً مبلغ گوشی را قسطبندی کند، ابتدا براساس شرایط طرح، اعتبار مشخصی در اختیار خریدار قرار میگیرد. پس از فعالشدن اعتبار، کاربر میتواند از آن برای خرید گوشی یا سایر کالاهای مجاز استفاده کند. سقف اعتبار، مدت بازپرداخت، نوع ضمانت و شرایط اعتبارسنجی در هر طرح متفاوت است؛ بنابراین بهتر است پیش از انتخاب، این موارد با قیمت گوشی موردنظر مقایسه شوند.
خرید گوشی بدون ضامن یا با سفته الکترونیکی
در برخی طرحهای خرید اقساطی، برای دریافت اعتبار نیازی به معرفی ضامن نیست و فرایند خرید با استفاده از روشهایی مانند سفته الکترونیکی، چک صیادی یا اعتبارسنجی انجام میشود. این روش میتواند برای افرادی مناسب باشد که به ضامن دسترسی ندارند اما امکان ارائه مدارک و ضمانتهای موردنیاز طرح را دارند. پیش از ثبت درخواست، بهتر است شرایط دریافت اعتبار، مدارک لازم، سقف اعتبار و مدت بازپرداخت هر طرح بررسی شود تا مشخص شود کدام گزینه با شرایط خریدار هماهنگی بیشتری دارد.
چه گوشیای را اقساطی بخریم؟
انتخاب گوشی برای خرید اقساطی فقط به بودجه فعلی بستگی ندارد؛ باید قیمت گوشی، مدت بازپرداخت و مدت زمانی که قصد استفاده از دستگاه را دارید هم در نظر بگیرید. به همین دلیل، شرایط مناسب برای خرید یک گوشی اقتصادی با یک مدل پرچمدار یکسان نیست.
گوشی اقتصادی
گوشیهای اقتصادی برای استفاده روزمره، شبکههای اجتماعی، تماس و تماشای محتوا مناسباند و اگر انتظار اجرای بازیهای سنگین یا دوربین حرفهای ندارید، ارزش خرید خوبی دارند. در این بازه، Samsung Galaxy A۱۷ و Xiaomi Redmi Note ۱۵ ۴G از گزینههای قابلبررسی هستند؛ A۱۷ بهخاطر نمایشگر AMOLED و پشتیبانی نرمافزاری طولانی گزینه مناسبی برای استفاده چندساله است و Redmi Note ۱۵ ۴G نیز نمایشگر ۱۲۰ هرتزی و باتری پرظرفیتی دارد.
گوشی میانرده
برای بیشتر کاربران، گوشیهای میانرده بیشترین ارزش خرید را دارند؛ چون بدون پرداخت هزینه یک پرچمدار، امکاناتی مثل نمایشگر باکیفیت، دوربین مناسب، عملکرد روان و شارژدهی قابلقبول ارائه میدهند. Samsung Galaxy A۵۶ و Poco X۷ Pro دو گزینه مناسب این گروه هستند؛ A۵۶ انتخاب متعادلتری برای استفاده روزمره و طولانیمدت است، در حالی که Poco X۷ Pro بیشتر برای کاربرانی جذاب است که قدرت سختافزاری و اجرای بازی برایشان اهمیت دارد.
گوشی پرچمدار
اگر کیفیت دوربین، قدرت پردازشی، نمایشگر و امکانات پیشرفته برایتان اولویت دارد و قصد دارید چند سال از گوشی استفاده کنید، خرید پرچمدار میتواند ارزشمند باشد. Samsung Galaxy S۲۶ Ultra و iPhone ۱۸ Pro Max از شاخصترین گزینههای این رده هستند؛ گلکسی S۲۶ Ultra در بخش دوربین، زوم و امکانات اندرویدی عملکرد قدرتمندی دارد و آیفون ۱۸ پرو مکس نیز در عملکرد، فیلمبرداری و تجربه اکوسیستم اپل جزو گزینههای برتر بازار است.
با چه طرحهایی میتوان گوشی اقساطی خرید؟
برای خرید گوشی اقساطی میتوان از طرحهای اعتباری مختلفی استفاده کرد که هرکدام شرایط متفاوتی از نظر مدارک، اعتبارسنجی و مدت بازپرداخت دارند. به همین دلیل، انتخاب طرح مناسب بیشتر به شرایط شغلی، رتبه اعتباری و مدارکی که امکان ارائه آنها را دارید بستگی دارد.
۱- الوپی
الوپی امکان دریافت اعتبار تا سقف ۲۸۰ میلیون تومان را برای خرید انواع کالا از جمله گوشی فراهم میکند. بازپرداخت این طرح در دورههای ۶، ۱۲، ۱۸، ۲۴ و ۳۶ ماهه انجام میشود. برای دریافت اعتبار، متقاضی باید رتبه اعتباری A یا B و دستهچک داشته باشد و ضمانت طرح نیز از طریق چک انجام میشود.
۲- کالانو باجت
در طرح کالانو باجت میتوان تا سقف ۵۰۰ میلیون تومان اعتبار دریافت کرد و بازپرداخت آن بهصورت ۱۲ یا ۲۴ ماهه است. متقاضیان دارای رتبه اعتباری A، B، C و D بدون معرفی ضامن میتوانند از طرح استفاده کنند؛ برای سایر رتبههای اعتباری ممکن است ضامن لازم باشد. ضمانت نیز از طریق چک یا سفته الکترونیکی انجام میشود.
۳- بالون
سقف اعتبار طرح بالون ۱۷۰ میلیون تومان است و امکان بازپرداخت در دورههای ۶، ۱۲ و ۱۸ ماهه وجود دارد. این طرح برای افراد دارای رتبه اعتباری A و B ارائه میشود و نیازی به معرفی ضامن ندارد؛ با این حال، ارائه یک برگ چک صیادی، مدارک شغلی و داشتن حساب بلوبانک از شرایط دریافت اعتبار است.
۴- تارا
در طرح تارا امکان دریافت اعتبار تا سقف ۲۰۰ میلیون تومان وجود دارد و متقاضی میتواند بازپرداخت ۹، ۱۲، ۱۸ یا ۲۴ ماهه را انتخاب کند. این طرح به معرفی ضامن نیاز ندارد، اما برای دریافت اعتبار باید یک برگ چک صیادی ارائه شود. داشتن حساب بانک ملت و در موارد اعلامشده ارائه کارت پایان خدمت نیز جزو شرایط طرح است.
۵- نوپی
نوپی یک طرح کوتاهمدت با سقف اعتبار ۳۰ میلیون تومان و دوره بازپرداخت ۴ ماهه است. این طرح بدون نیاز به ضمانت یا معرفی ضامن ارائه میشود و در حال حاضر برای گروههایی مانند فرهنگیان و کارکنان بانک در دسترس است.
۶- وایب
در طرح وایب میتوان تا سقف ۲۰۰ میلیون تومان برای خرید کالای دیجیتال اعتبار دریافت کرد. دوره بازپرداخت این طرح ۹ ماهه است و نیازی به معرفی ضامن یا ارائه ضمانت ندارد. وایب برای بازنشستگان، مستمریبگیران و کارکنان بانک رفاه در نظر گرفته شده است.
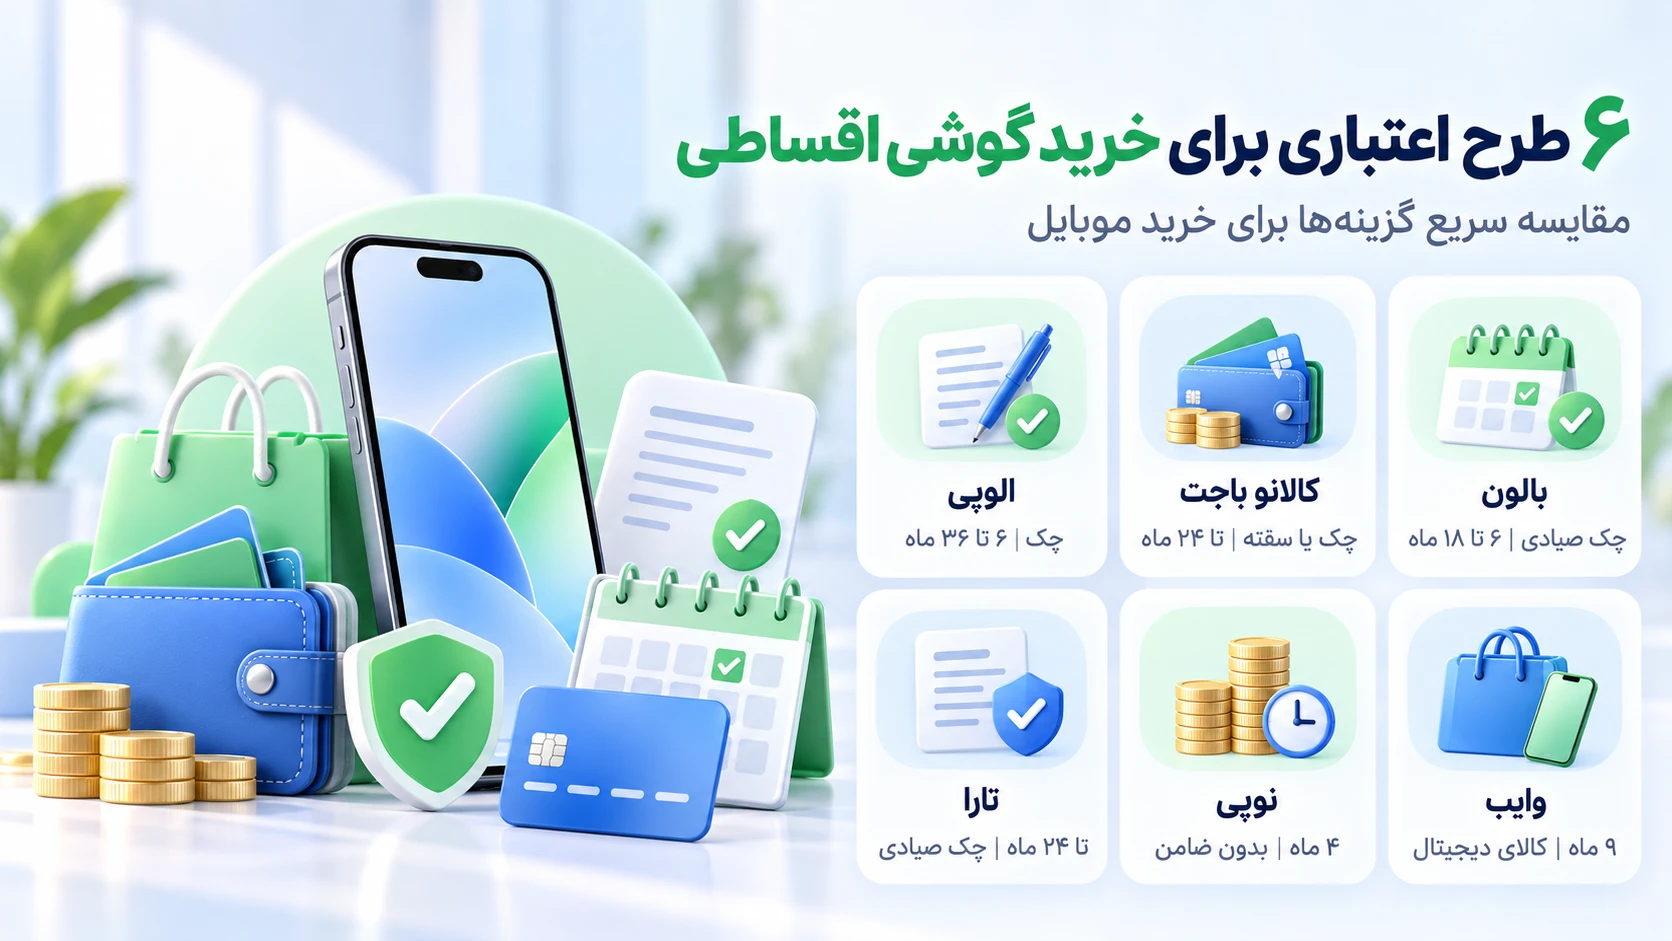
شرایط دریافت اعتبار، سقف تسهیلات و مدت بازپرداخت این طرحها ممکن است در طول زمان تغییر کند؛ بنابراین پیش از ثبت درخواست بهتر است جزئیات بهروز هر وام اعتباری را بررسی کنید.
برای خرید اقساطی، کدام پلتفرم مناسبتر است؟
انتخاب پلتفرم مناسب فقط به تعداد اقساط محدود نمیشود. بهتر است مجموعهای را انتخاب کنید که چند روش تأمین اعتبار در اختیار کاربران قرار دهد تا بتوان براساس سقف اعتبار، مدت بازپرداخت، نوع ضمانت و شرایط شغلی، گزینه مناسبتری را انتخاب کرد.
الوقسطی یکی از پلتفرمهایی است که چندین طرح و وام اعتباری مختلف را در اختیار کاربران قرار میدهد و میتوان با استفاده از اعتبار این طرحها برای خرید گوشی و سایر کالاهای قابلخرید اقدام کرد. در نتیجه، کاربران برای خرید اقساطی کالا به یک روش مشخص محدود نیستند و میتوانند متناسب با مدارک، شرایط اعتباری و میزان اعتبار موردنیاز، طرح مناسبتری را انتخاب کنند.
جمعبندی؛ بهترین روش خرید گوشی اقساطی برای شما کدام است؟
بهترین روش خرید گوشی اقساطی برای همه یکسان نیست و به عواملی مثل داشتن چک صیادی، شرایط شغلی، سقف اعتبار موردنیاز و مدت بازپرداخت بستگی دارد. برای مثال، فرهنگیان یا بازنشستگان ممکن است به طرحهای اختصاصی دسترسی داشته باشند و خریداران گوشیهای پرچمدار نیز باید توجه بیشتری به سقف اعتبار و مبلغ نهایی پرداخت داشته باشند.
مزیت پلتفرمی مانند الوقسطی این است که چند روش تأمین اعتبار را در کنار تنوع بالای محصولات ارائه میدهد و امکان مقایسه گزینههای مختلف را فراهم میکند. پیش از ثبت خرید، بهتر است شرایط روز هر طرح، نوع ضمانت و مبلغ نهایی بازپرداخت را بررسی کنید و سپس گزینهای متناسب با بودجه و نیاز خود انتخاب کنید.