
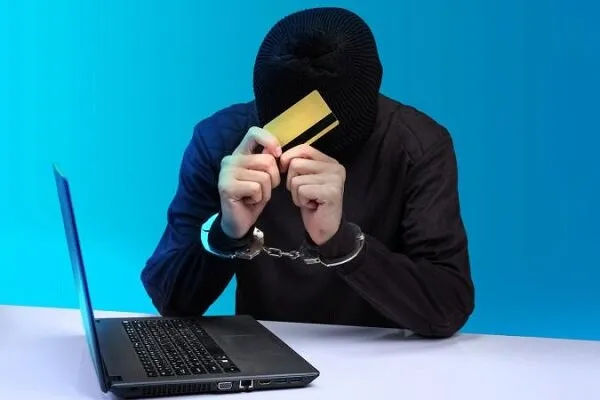
به گزارش خبرنگار اقتصادی تابناک؛ همهچیز معمولاً از یک درخواست ساده، یک پیشنهاد وسوسهکننده و یک تصمیم عجولانه شروع میشود. شخصی که ممکن است دوست، همکار، یکی از اقوام یا حتی یک کاربر ناشناس در شبکههای اجتماعی باشد، سراغتان میآید و میگوید: «حساب بانکی یا کارتت را برای چند وقت در اختیار من بگذار یا مبالغی را برایم واریز و برداشت کن، در عوض ماهانه مبلغی ثابت بهعنوان دستمزد بگیر». توجیهها هم همیشه شیک و موجه به نظر میرسند؛ یکی میگوید سقف تراکنش روزانهاش پر شده، دیگری ادعای مشکلات موقت مالیاتی دارد و آن یکی از معاملات رمزارز و حوالههای ارزی صحبت میکند.
صاحب حساب هم پیش خود فکر میکند کار چندان پیچیده یا خلافی انجام نداده و صرفاً یک ابزار بانکی را موقتاً قرض داده است؛ غافل از اینکه در همان لحظه، ناخواسته وارد چرخهای شده که انتهای آن میتواند ماهها دوندگی و دردسر اداری و مالی باشد.
واقعیت این است که در ادبیات بانکی و حقوقی کشور، حساب و کارت بانکی دقیقاً کارکردی مشابه کارت ملی و شناسنامه دارند؛ یعنی کاملاً فردی و غیرقابلواگذاری هستند. از نگاه سامانههای نظارتی بانک مرکزی، شاپرک و حتی مراجع قضایی، هر رقمی که به حسابی واریز یا از آن برداشت میشود، مستقیماً به نام و هویت دارنده حساب سند میخورد. فرقی هم نمیکند که شخص خودش پشت سیستم نشسته و دستور پرداخت داده یا کارت و رمزش را دو دستی به دیگری سپرده باشد.
این روزها سامانههای هوشمند مبارزه با پولشویی در شبکه بانکی، کوچکترین رفتارهای غیرعادی را زیر ذرهبین میبرند. حسابی که تا دیروز گردش مالی محدودی داشته و فقط برای خریدهای روزمره یا دریافت حقوق استفاده میشده، وقتی ناگهان در طول یک ماه با دهها واریز و برداشت سنگین، مبالغ خرد و درشت از مبادی ناشناس و گردشهای میلیاردی مواجه میشود، بلافاصله به عنوان حساب مشکوک و پرریسک علامتگذاری خواهد شد.
در این میان، پیامدهایی که برای دارنده حساب پیش میآید، اغلب بسیار پیچیدهتر از تصور اولیه است. نخستین اتفاق معمولاً مسدود شدن یکباره تمامی حسابها، کارتها و خدمات همراه بانکِ فرد است که زندگی و مخارج روزمرهاش را مختل میکند. بعد از آن، احتمال دارد ماجرا وارد فاز مالیاتی شود؛ چراکه سازمان امور مالیاتی مبنای محاسبه را کل گردش ورودی حساب قرار میدهد، نه سودی که صاحب حساب در واقعیت به دست آورده است. از طرف دیگر، اگر پشت پرده این پولها رد پایی از تخلف، سایتهای شرطبندی یا کلاهبرداریهای اینترنتی باشد، پای صاحب حساب به مراجع قضایی کشیده میشود و در این شرایط، تکیه بر جملاتی مثل «من خبر نداشتم» یا «کارتم را فقط قرض داده بودم»، معمولاً کار را ساده نمیکند و اثبات بیگناهی و خروج از پرونده، روندی فرسایشی و زمانبر خواهد داشت.
افرادی که به دنبال اجاره حساب دیگران هستند، دقیقاً به این دلیل به سراغ این روش میروند که هویت خودشان پنهان بماند و صاحب کارت به عنوان سپر بلا عمل کند. شاید این روزها با فشارهای اقتصادی، دریافت یک سود ماهانه بدون زحمت وسوسهانگیز به نظر برسد، اما باید پذیرفت که این مسیر، معاملهای یکطرفه با ریسک بالا است. امنترین و منطقیترین تصمیم این است که در برابر چنین تقاضاهایی، بدون تعارف و به شکل قاطع پاسخ منفی داده شود تا از امنیت مالی و هویتی خود محافظت کنیم.