
وقتی صحبت از سرمایهگذاری در طلا میشود، انتخابهای مختلفی پیش روی ما قرار میگیرد. در میان سرمایهگذاران ایرانی، طلای آبشده و صندوق طلا از گزینههایی هستند که این روزها بیشتر مورد توجه قرار گرفتهاند.
- طلای آبشده چیست و دقیقاً چه چیزی میخریم؟
- صندوق طلا چیست و پول ما کجا سرمایهگذاری میشود؟
- آیا بازده صندوق طلا و طلای آبشده یکی است؟
- مقایسه صندوق طلا با طلای آبشده
- قیمت طلای آبشده و صندوق طلا چگونه محاسبه میشود؟
- هزینه خرید طلای آبشده بیشتر است یا صندوق طلا؟
- حباب صندوق طلا چیست؟
- کدامیک ریسک بیشتری دارد؟
- از نظر امنیت کدام بهتر است؟
- برای سرمایهگذاری با پول کم کدام مناسبتر است؟
- نقدشوندگی صندوق طلا بهتر است یا طلای آبشده؟
- صندوق طلا چه مزیتی برای افراد مبتدی دارد؟
- طلای آبشده برای چه کسی گزینه مناسبتری است؟
- مالیات طلای آبشده و صندوق طلا چگونه است؟
- اگر ۱۰۰ میلیون تومان داشته باشیم، کدام انتخاب منطقیتر است؟
- قبل از خرید طلای آبشده چه چیزهایی را بررسی کنیم؟
- قبل از خرید صندوق طلا چه چیزهایی را بررسی کنیم؟
- جمعبندی؛ طلای آبشده یا صندوق طلا؟
- سوالات متدوال
در ظاهر، هر دو انتخاب قرار است یک کار انجام دهند: پول ما را به دارایی مرتبط با طلا تبدیل کنند تا ارزش سرمایه در برابر کاهش قدرت خرید ریال حفظ شود. اما وقتی کمی دقیقتر نگاه کنیم، تفاوتهای مهمی دیده میشود. این تفاوتها روی هزینه خرید، امنیت، نقدشوندگی، مالیات، ریسک، نحوه فروش و حتی بازده سرمایهگذاری اثر میگذارند.
بنابراین برای پاسخ به سؤال «طلای آبشده یا صندوق طلا؟» نباید فقط به بازده چند ماه گذشته نگاه کرد. در ادامه، هر دو روش را بررسی میکنیم تا ببینیم کدام گزینه با شرایط شما سازگارتر است.
طلای آبشده چیست و دقیقاً چه چیزی میخریم؟
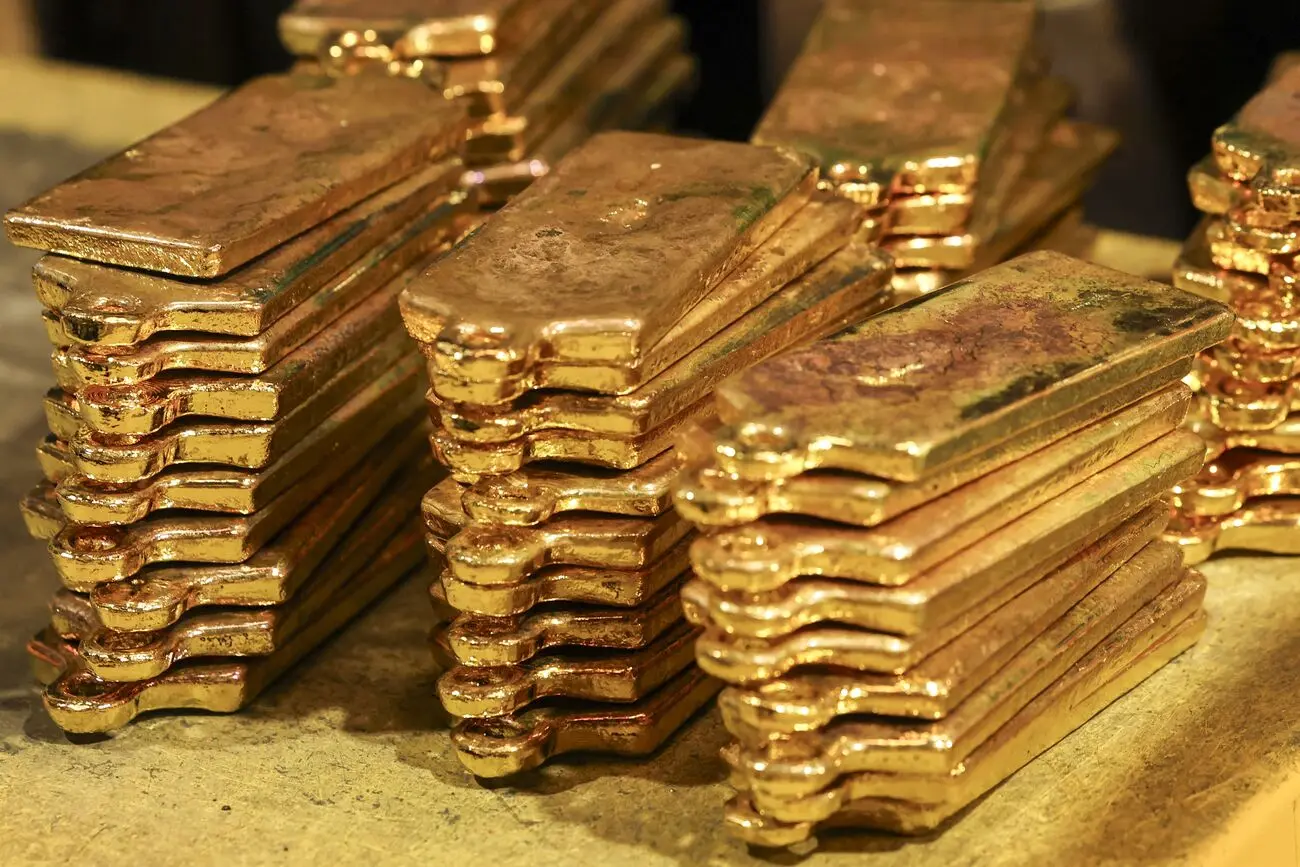
طلای آبشده معمولاً از ذوبکردن طلاهای دستدوم، شکسته یا قطعات مختلف طلا به دست میآید. پس از ذوب، نمونهای از آن برای تعیین عیار آزمایش میشود و نتیجه ریگیری و مشخصات مربوط به قطعه ثبت میشود.
مزیت اصلی طلای آبشده برای سرمایهگذار این است که برخلاف یک گردنبند یا دستبند نو، قرار نیست هزینه قابلتوجهی بابت طراحی و اجرت ساخت پرداخت کند. بخش بیشتری از پول خریدار مستقیماً صرف خود طلا میشود.
اما خرید طلای آبشده یک نکته مهم دارد: باید از وزن، عیار و اصالت چیزی که میخرید مطمئن باشید. طلای آبشده مثل یک شمش استاندارد کارخانهای نیست که صرفاً با دیدن بستهبندی آن بتوان از مشخصاتش مطمئن شد. وزن، عیار، انگ یا کد شناسایی و اعتبار فروشنده اهمیت زیادی دارند.
فرض کنید دو قطعه طلای آبشده وزن یکسانی دارند، اما عیار یکی ۷۵۰ و دیگری پایینتر است. ظاهر این دو قطعه بهتنهایی نمیتواند عیار و ارزش واقعی آنها را مشخص کند. به همین دلیل خرید از فروشنده معتبر، بررسی مشخصات قطعه و دریافت فاکتور اهمیت زیادی دارد.
پس پایینبودن هزینه خرید بهتنهایی کافی نیست. اگر اصالت و عیار طلا قابل اطمینان نباشد، همان مزیتی که بهدنبال آن بودیم میتواند به ریسک تبدیل شود.
البته اگر بین طلای آب شده یا دست دوم مردد هستید، فقط نبود اجرت ساخت را ملاک قرار ندهید. نحوه قیمتگذاری، امکان بررسی عیار و شرایط فروش دوباره هم در انتخاب بین این دو اهمیت دارد.
صندوق طلا چیست و پول ما کجا سرمایهگذاری میشود؟
صندوق طلا یک صندوق سرمایهگذاری قابل معامله است. در واقع، بهجای اینکه خودتان طلای فیزیکی بخرید، واحدهای صندوقی را خریداری میکنید که بخش عمده سرمایه آن در داراییهای مرتبط با طلا قرار دارد.
دارایی اصلی صندوقهای طلا از ابزارهای مرتبط با طلا تشکیل میشود. بخش مهمی از دارایی این صندوقها میتواند شامل گواهی سپرده شمش و سکه طلا باشد و ترکیب دقیق دارایی هر صندوق نیز ممکن است با صندوق دیگر تفاوت داشته باشد.
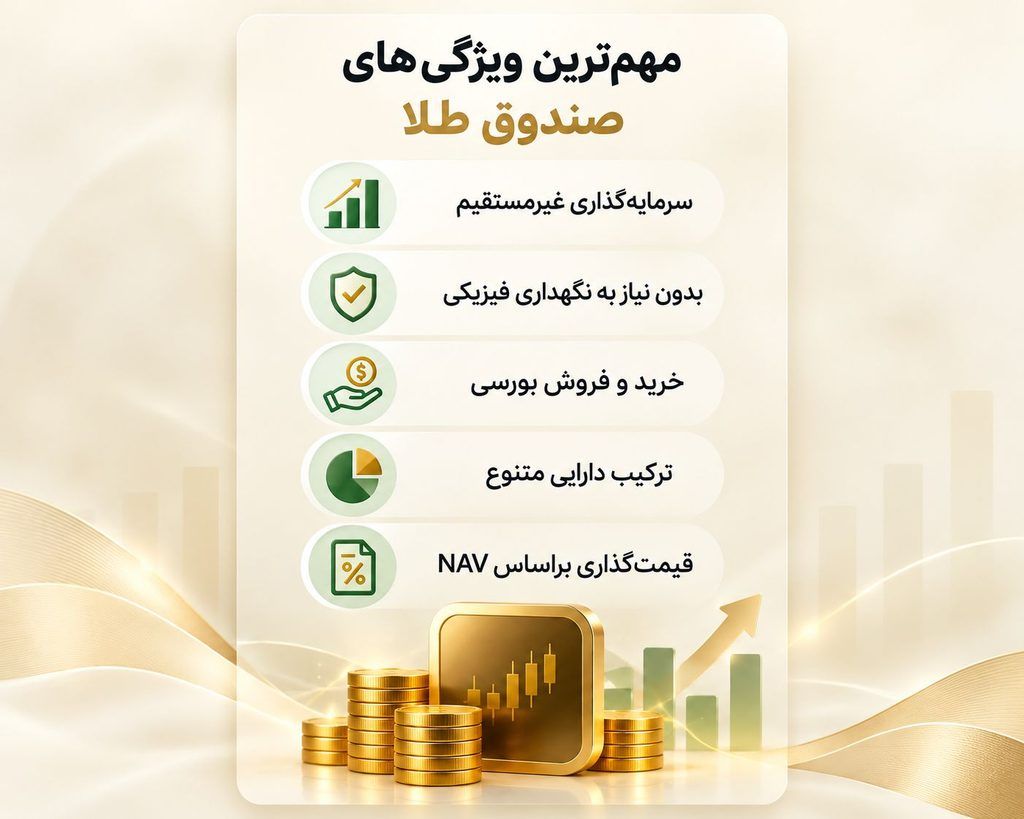
پس خرید صندوق طلا به این معنی نیست که مثلاً با خرید ۱۰ میلیون تومان واحد صندوق، دقیقاً معادل ۱۰ میلیون تومان طلای آبشده به نام شما در یک گاوصندوق کنار گذاشته میشود. شما مالک واحدهای صندوقی هستید که خودش مجموعهای از داراییهای مرتبط با طلا را مدیریت میکند.
برای خرید نیز معمولاً همان کد بورسی و حساب کارگزاری کافی است و سفارش مانند سایر نمادهای بورسی از طریق سامانه معاملات ثبت میشود. این روش یک مزیت واضح دارد: دیگر لازم نیست نگران سرقت طلا، نگهداری در خانه یا تشخیص عیار یک قطعه طلای فیزیکی باشید.
البته در مقابل، طلای فیزیکی هم در دست شما نیست. اگر واحد صندوق داشته باشید، روش معمول نقدکردن سرمایه فروش واحدهای صندوق در بازار است، نه مراجعه به خزانه برای دریافت چند گرم طلای فیزیکی.
آیا صندوق طلا سود ثابت میدهد؟
خیر. صندوق طلا را نباید با صندوق درآمد ثابت اشتباه گرفت. صندوق طلا سود مشخص و تضمینشدهای ندارد. اگر ارزش داراییهای مرتبط با طلا افزایش پیدا کند، ارزش واحدهای صندوق نیز میتواند رشد کند. اگر بازار طلا افت کند، ارزش سرمایه شما هم ممکن است کاهش پیدا کند.
بنابراین خرید صندوق طلا به این معنی نیست که یک درصد سود مشخص ماهانه یا سالانه دریافت میکنید. هدف اصلی این صندوقها ایجاد امکان سرمایهگذاری غیرمستقیم در بازار طلاست، نه پرداخت سود ثابت.
آیا بازده صندوق طلا و طلای آبشده یکی است؟
اینجا به یکی از مهمترین تفاوتها میرسیم. ممکن است تصور کنیم چون هر دو سرمایهگذاری روی طلا هستند، پس اگر طلای آبشده ۱۰ درصد رشد کند، صندوق طلا هم باید دقیقاً ۱۰ درصد بالا برود. در عمل همیشه چنین اتفاقی نمیافتد.
قیمت طلای آبشده ارتباط نسبتاً مستقیمی با قیمت طلای خام در بازار داخلی دارد. نرخ دلار، قیمت جهانی اونس و شرایط عرضه و تقاضای بازار طلا از عوامل اصلی اثرگذار بر آن هستند.
در صندوق طلا داستان کمی متفاوت است و چند متغیر دیگر وارد محاسبه میشوند. اول اینکه همه صندوقهای طلا ترکیب دارایی یکسانی ندارند. ممکن است یک صندوق سهم بیشتری از دارایی خود را به شمش اختصاص دهد و صندوق دیگری وزن بیشتری در سکه داشته باشد.
اگر سکه در بازار حباب قابلتوجهی داشته باشد، رفتار صندوقی که بخش بیشتری از دارایی آن سکه است میتواند با طلای آبشده متفاوت باشد. موضوع دیگر NAV یا ارزش خالص داراییهای صندوق است.
منظور از NAV چیست؟
NAV یا ارزش خالص داراییها، نشان میدهد هر واحد صندوق بر اساس ارزش واقعی داراییهای داخل آن چقدر میارزد. اما قیمت واحد صندوق در بورس فقط به NAV وابسته نیست و عرضه و تقاضای خریداران و فروشندگان هم روی آن اثر میگذارد. به همین دلیل ممکن است قیمت روی تابلو کمی بالاتر یا پایینتر از NAV باشد.
مثلاً فرض کنید NAV یک واحد صندوق ۱۰ هزار تومان است، اما بهدلیل افزایش تقاضا، همان واحد با قیمت ۱۰ هزار و ۴۰۰ تومان معامله میشود. در این حالت خریدار حدود ۴ درصد بیشتر از ارزش خالص دارایی صندوق پرداخت کرده است.
اگر بعداً این فاصله کاهش پیدا کند، ممکن است بخشی از بازده خریدار از بین برود، حتی اگر خود بازار طلا تغییر زیادی نکرده باشد. به همین دلیل نمیتوان انتظار داشت بازده صندوق طلا همیشه دقیقاً برابر با طلای آبشده باشد.
مقایسه صندوق طلا با طلای آبشده
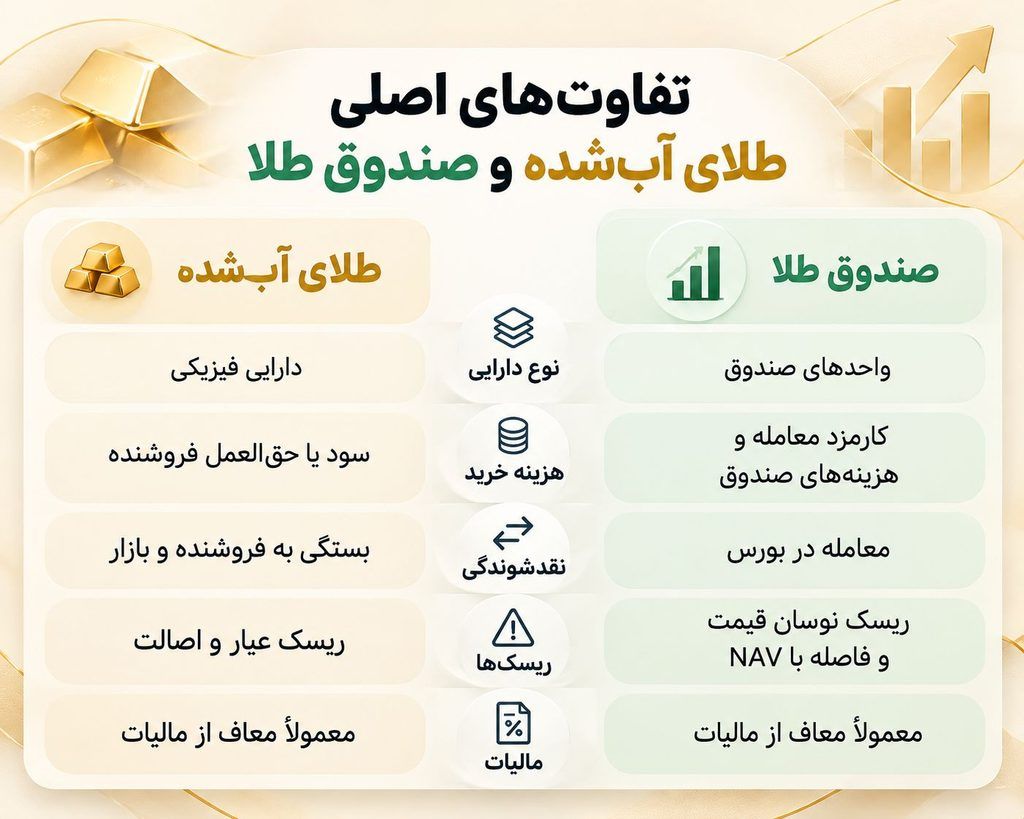
حالا که سازوکار هر دو روش را میدانیم، میتوانیم مهمترین تفاوتهای آنها را کنار هم قرار دهیم:
| معیار | طلای آبشده | صندوق طلا |
| نوع سرمایهگذاری | مالکیت طلای فیزیکی | مالکیت واحد صندوق |
| نیاز به کد بورسی | ندارد | دارد |
| نگهداری فیزیکی | برعهده خریدار | نیاز ندارد |
| ریسک عیار و اصالت | وجود دارد | سرمایهگذار مستقیماً درگیر آن نیست |
| ریسک سرقت | وجود دارد | ریسک نگهداری فیزیکی برای سرمایهگذار ندارد |
| امکان خریدوفروش آنلاین | به فروشنده و روش خرید بستگی دارد | بله |
| زمان معامله | وابسته به بازار و فروشنده | در روزها و ساعات معاملاتی بورس |
| قیمتگذاری | براساس وزن، عیار و قیمت روز | براساس عرضه و تقاضای بازار و NAV |
| هزینه معامله | اختلاف قیمت خرید و فروش و هزینه فروشنده | کارمزد معامله و هزینههای صندوق |
| مناسب برای سرمایه خرد | به حداقل فروش فروشنده بستگی دارد | معمولاً دسترسی آسانتری دارد |
| مالکیت مستقیم طلا | بله | خیر |
این جدول نشان میدهد هیچکدام از دو روش در تمام معیارها برنده نیستند. انتخاب نهایی به این بستگی دارد که چه چیزی برای شما مهمتر است.
قیمت طلای آبشده و صندوق طلا چگونه محاسبه میشود؟
قیمتگذاری طلای آبشده و صندوق طلا از یک سازوکار یکسان پیروی نمیکند. در طلای آبشده، وزن و عیار قطعه نقش اصلی را دارند، اما در صندوق طلا باید ارزش کل داراییهای صندوق و تعداد واحدهای آن را در نظر گرفت.
قیمت طلای آبشده چگونه محاسبه میشود؟
در طلای آبشده، مهمترین عوامل وزن، عیار و قیمت روز طلا هستند. اگر عیار قطعه ۷۵۰ باشد، ارزش آن تقریباً از ضرب وزن در قیمت هر گرم طلای ۱۸ عیار به دست میآید. از آنجا که قیمت طلای ۱۸ عیار یکی از مبناهای اصلی این محاسبه است، بررسی حباب طلای ۱۸ عیار هم میتواند نشان دهد قیمت بازار تا چه اندازه با ارزش محاسباتی طلا فاصله گرفته است. برای قطعاتی با عیار متفاوت میتوان از این فرمول استفاده کرد:
ارزش طلای آبشده = وزن × قیمت هر گرم طلای ۱۸ عیار × (عیار قطعه ÷ ۷۵۰)
مثلاً اگر یک قطعه ۱۰ گرمی با عیار ۷۴۰ داشته باشیم، ارزش آن کمی کمتر از ۱۰ گرم طلای ۱۸ عیار خواهد بود. البته مبلغ نهایی خرید ممکن است بهدلیل سود یا حقالعمل فروشنده و اختلاف قیمت خرید و فروش، کمی با این ارزش محاسباتی تفاوت داشته باشد.
قیمت صندوق طلا چگونه محاسبه میشود؟
در صندوق طلا، مبنای ارزشگذاری هر واحد NAV یا ارزش خالص داراییها است. برای محاسبه NAV، ابتدا ارزش روز تمام داراییهای صندوق با هم جمع میشود. این داراییها میتوانند شامل گواهی سپرده شمش طلا، گواهی سکه، وجه نقد، سپرده بانکی و سایر داراییهای مجاز باشند. سپس بدهیها و هزینههای صندوق از این مبلغ کم میشود و حاصل بر تعداد واحدهای صندوق تقسیم میشود:
NAV هر واحد = (ارزش روز کل داراییهای صندوق − بدهیها و هزینههای صندوق) ÷ تعداد واحدهای صندوق
مثلاً اگر ارزش روز داراییهای یک صندوق ۱,۰۱۰ میلیارد تومان و مجموع بدهیها و هزینههای آن ۱۰ میلیارد تومان باشد، خالص دارایی صندوق ۱,۰۰۰ میلیارد تومان است. اگر صندوق ۱۰۰ میلیون واحد داشته باشد، NAV هر واحد ۱۰ هزار تومان خواهد بود.
همانطور که گفتیم NAV الزاماً همان قیمت معامله صندوق در بورس نیست. قیمت روی تابلو براساس عرضه و تقاضا شکل میگیرد و ممکن است کمی بالاتر یا پایینتر از NAV باشد. به همین دلیل هنگام خرید صندوق طلا بهتر است در کنار قیمت بازار، NAV و فاصله این دو عدد را هم بررسی کنید.
هزینه خرید طلای آبشده بیشتر است یا صندوق طلا؟
اگر فقط هزینه خرید و فروش را مقایسه کنیم، در بیشتر مواقع صندوق طلا هزینه کمتر و شفافتری دارد. در طلای آبشده علاوه بر سود یا حقالعمل فروشنده، فاصله بین قیمت خرید و فروش هم اهمیت زیادی دارد و میتواند هزینه واقعی معامله را بالا ببرد.
مثلاً ممکن است یک قطعه طلای آبشده را ۱۰۰ میلیون تومان بخرید، اما همان لحظه فروشنده حاضر باشد آن را ۹۸.۵ میلیون تومان از شما بخرد. در این حالت، حتی بدون افت قیمت طلا، ۱.۵ میلیون تومان فاصله دارید تا به نقطه سربهسر برسید.
در صندوق طلا نیز خرید و فروش کارمزد دارد و هزینههای مدیریت و عملیاتی صندوق در NAV منعکس میشوند، اما این هزینهها معمولاً شفافتر هستند. البته نمیتوان گفت صندوق طلا همیشه ارزانتر است، چون اختلاف قیمت خرید و فروش طلای آبشده و هزینه صندوقها میتواند متفاوت باشد. برای مقایسه درست باید مجموع هزینه ورود و خروج از هر دو روش را در نظر گرفت.
حباب صندوق طلا چیست؟
یکی از نکاتی که در خرید صندوق طلا باید به آن توجه کنید، فاصله قیمت بازار با NAV است. فرض کنید ارزش خالص هر واحد صندوق ۲۰ هزار تومان باشد، اما معاملهگران حاضر باشند آن را با قیمت ۲۱ هزار تومان بخرند.
در این حالت قیمت بازار ۵ درصد بالاتر از NAV قرار دارد. اگر بعداً هیجان خرید کاهش پیدا کند و قیمت صندوق دوباره به NAV نزدیک شود، خریدار ممکن است ضرر کند، حتی اگر بازار طلا تغییر چندانی نکرده باشد.
به همین دلیل هنگام خرید صندوق نباید فقط نمودار قیمت را ببینید. مقایسه قیمت بازار با NAV به شما کمک میکند بفهمید آیا در حال پرداخت مبلغ قابلتوجهی بالاتر از ارزش خالص داراییهای صندوق هستید یا نه.
البته فاصله قیمت و NAV همیشه به معنی فرصت یا خطر قطعی نیست، اما یکی از معیارهایی است که بهتر است قبل از خرید بررسی شود.
کدامیک ریسک بیشتری دارد؟
هر دو گزینه ریسک دارند، اما جنس ریسک آنها متفاوت است: در خرید طلای آبشده، بخش زیادی از مسئولیت مستقیماً برعهده خود خریدار است. در صندوق طلا این مسئولیتها کمتر میشود، اما ریسکهای دیگری جای آنها را میگیرد.
- ریسکهای طلای آبشده: خرید طلای کمعیار یا دارای مشکل، خرید از فروشنده نامعتبر، گمشدن یا سرقت، هزینه نگهداری امن، مشکل در اثبات مشخصات قطعه در صورت نداشتن فاکتور معتبر و اختلاف قیمت خرید و فروش.
- ریسکهای صندوق طلا: نوسان قیمت طلا، خرید واحد صندوق با حباب مثبت، پایینبودن نقدشوندگی بعضی نمادها، تفاوت ترکیب دارایی صندوقها و وابستگی خرید و فروش به زیرساخت و ساعات بازار سرمایه.
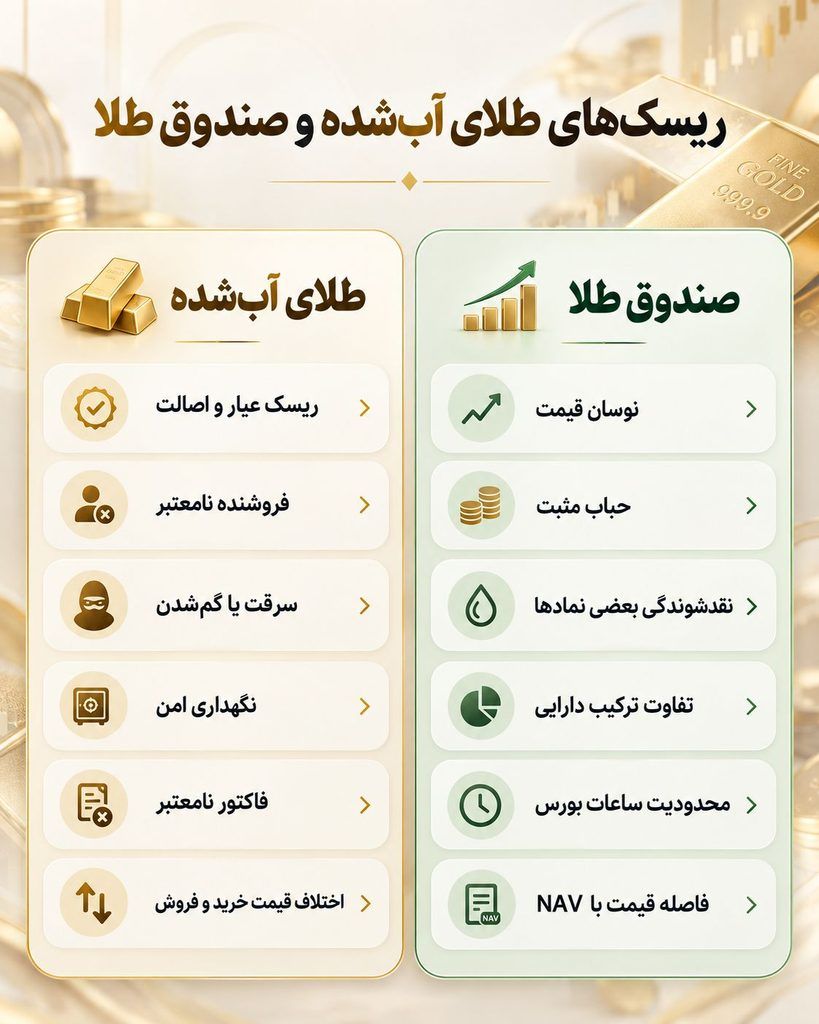
این نکته مهم است که صندوق طلا را «بدون ریسک» تصور نکنیم. درست است که سرمایهگذار دیگر نگران دزدیدهشدن یک قطعه طلا یا پایینبودن عیار آن نیست، اما اگر قیمت طلا کاهش پیدا کند، ارزش واحدهای صندوق نیز میتواند پایین بیاید.
همچنین در شرایط خاص بازار ممکن است معاملات یک نماد متوقف یا محدود شود یا قیمت بازار برای مدتی از NAV فاصله بگیرد. پس صندوق طلا برخی از ریسکهای طلای فیزیکی را حذف میکند، نه اینکه ریسک سرمایهگذاری را بهطور کامل از بین ببرد.
از نظر امنیت کدام بهتر است؟
اگر منظورتان از امنیت، ریسک سرقت و نگهداری باشد، صندوق طلا دردسر کمتری دارد. فرض کنید ۵۰۰ میلیون تومان طلای آبشده خریدهاید. حالا باید تصمیم بگیرید این طلا کجا نگهداری شود. نگهداری در خانه ریسک سرقت دارد. خرید گاوصندوق هزینه دارد و استفاده از صندوق امانات نیز شرایط و هزینه مخصوص خودش را دارد.
در صندوق طلا چنین مسئلهای وجود ندارد. مالکیت شما به شکل واحدهای سرمایهگذاری ثبت شده است. از طرف دیگر، برای بعضی از سرمایهگذاران دقیقاً همین موضوع نقطه ضعف صندوق است. آنها ترجیح میدهند خود دارایی فیزیکی را در اختیار داشته باشند و مالکیت طلا برایشان از راحتی نگهداری مهمتر است.
بنابراین جواب این سؤال به تعریف شما از امنیت بستگی دارد. صندوق طلا ریسک نگهداری فیزیکی را کاهش میدهد. طلای آبشده نیز کنترل مستقیم روی خود دارایی را در اختیار شما قرار میدهد.
برای سرمایهگذاری با پول کم کدام مناسبتر است؟
برای کسی که میخواهد ماهانه بخشی از حقوق یا درآمدش را به طلا تبدیل کند، صندوق طلا معمولاً مسیر سادهای ایجاد میکند.
تصور کنید تصمیم گرفتهاید هر ماه یک مبلغ مشخص برای خرید طلا کنار بگذارید. در صندوق لازم نیست هر بار دنبال قطعهای با وزن مناسب باشید. میتوانید متناسب با سرمایه موجود، تعدادی واحد صندوق بخرید.
در بازار طلای آبشده نیز امکان خرید قطعات کوچک وجود دارد، اما حداقل مبلغ معامله، وزن قطعات و شرایط فروشنده میتواند محدودیت ایجاد کند. این تفاوت برای سرمایهگذاری یکباره با مبالغ بزرگ شاید اهمیت زیادی نداشته باشد، اما برای پساندازهای ماهانه بسیار مهم میشود.
اگر هم سرمایه کافی برای خرید یکجای طلا ندارید، خرید قسطی طلا یکی دیگر از روشهای قابلبررسی است. البته در این روش باید هزینه نهایی، شرایط اقساط و اختلاف آن با قیمت نقدی را هم در نظر بگیرید.
نقدشوندگی صندوق طلا بهتر است یا طلای آبشده؟
هر دو دارایی میتوانند نقدشوندگی مناسبی داشته باشند، اما روش فروش آنها متفاوت است. در طلای آبشده باید فروشنده یا خریداری پیدا کنید که قطعه شما را با قیمت مناسب بخرد. اگر درباره عیار یا مشخصات طلا ابهامی وجود داشته باشد، ممکن است نیاز به بررسی بیشتر باشد.
در صندوق طلا سفارش فروش را در سامانه معاملاتی ثبت میکنید. اگر صندوق حجم معاملات مناسب و بازارگردان فعالی داشته باشد، امکان فروش واحدها معمولاً مناسب است. اما یک نکته را نباید فراموش کرد.
فروش دارایی با دسترسی به پول نقد دقیقاً یک چیز نیست.
ممکن است واحد صندوق سریع فروخته شود، اما انتقال وجه از حساب کارگزاری به حساب بانکی طبق فرایند تسویه انجام میشود. در بازار فیزیکی نیز ممکن است طلا را همان روز بفروشید، اما اینکه با چه فاصلهای از قیمت بازار از شما خریداری شود اهمیت دارد. بنابراین برای بررسی نقدشوندگی باید سه سؤال را همزمان بپرسید:
دارایی چقدر راحت فروخته میشود؟ با چه قیمتی فروخته میشود؟ چه زمانی پول در دسترس من قرار میگیرد؟
صندوق طلا چه مزیتی برای افراد مبتدی دارد؟
مزیت اصلی صندوق طلا کاهش بخشی از دردسرهای خرید طلای فیزیکی است. سرمایهگذار مبتدی لازم نیست خودش عیار طلای آبشده را بررسی کند، نگران انگ قطعه باشد، برای نگهداری آن محل امن پیدا کند یا هنگام فروش درباره اصالت آن با خریدار وارد بحث شود.
در مقابل، یک موضوع جدید وارد تصمیم او میشود: انتخاب خود صندوق.
همه صندوقهای طلا دقیقاً شبیه یکدیگر نیستند. ترکیب دارایی، میزان سرمایهگذاری در شمش یا سکه، حجم معاملات، عملکرد بازارگردان، هزینهها و فاصله قیمت با NAV میتواند بین صندوقها متفاوت باشد. پس انتخاب صندوق طلا هم نباید فقط براساس اسم صندوق یا بازده چند ماه اخیر انجام شود.
طلای آبشده برای چه کسی گزینه مناسبتری است؟
بعضی سرمایهگذاران ترجیح میدهند خود دارایی را داشته باشند. برای چنین فردی، حتی بهترین صندوق بورسی هم جای طلای فیزیکی را نمیگیرد.
اگر خرید خود را از فروشنده معتبر انجام میدهید، روش بررسی عیار و فاکتور را میشناسید و محل امنی برای نگهداری طلا دارید، بخش مهمی از معایب طلای آبشده برای شما کاهش پیدا میکند.
مالکیت مستقیم یک مزیت دیگر هم دارد. دارایی شما وابسته به ساعت فعالیت بورس یا دسترسی به سامانه کارگزاری نیست. این ویژگی ممکن است برای فردی بسیار مهم باشد و برای شخص دیگری هیچ اهمیتی نداشته باشد. به همین دلیل جواب درست به این سؤال بیشتر از آنکه به خود طلا مربوط باشد، به هدف سرمایهگذار بستگی دارد.
صندوق سرمایه گذاری طلا یا خرید طلای آبشده برای چه کسی مناسبتر است؟
در مجموع، انتخاب را میتوان براساس اولویتهای شخصی سادهتر کرد:
- صندوق طلا میتواند مناسبتر باشد اگر با مبالغ خرد یا بهصورت دورهای سرمایهگذاری میکنید، نمیخواهید طلا در خانه نگه دارید، تجربهای در تشخیص عیار و اصالت ندارید و خریدوفروش از طریق کارگزاری برایتان راحت است.
- طلای آبشده میتواند مناسبتر باشد اگر مالکیت مستقیم طلا برایتان اهمیت دارد، فروشنده معتبر در دسترس دارید، امکان نگهداری امن دارید و میخواهید خود دارایی فیزیکی در اختیارتان باشد.
این انتخاب صفر و یک نیست. ممکن است فردی بخشی از سرمایه خود را در صندوق طلا و بخش دیگری را بهصورت طلای فیزیکی نگهداری کند.
مالیات طلای آبشده و صندوق طلا چگونه است؟
برای مقایسه مالیاتی طلای آبشده و صندوق طلا، ابتدا باید دو موضوع را از هم جدا کنیم: مالیات بر ارزش افزوده هنگام خرید و مالیات بر عایدی سرمایه هنگام فروش. این دو مالیات قواعد متفاوتی دارند و نباید با یکدیگر اشتباه گرفته شوند.
در مورد طلای آبشده، اول باید سراغ مالیات بر ارزش افزوده برویم. طبق مقررات سال ۱۴۰۵، اصل طلای خام و آبشده از مالیات بر ارزش افزوده معاف است. یعنی اگر ۱۰۰ میلیون تومان بابت خود طلا پرداخت کنید، قرار نیست ۱۰ درصد این مبلغ را مالیات بدهید. نرخ ۱۰ درصد فقط روی بخشهایی مثل سود فروشنده و حقالعمل معامله محاسبه میشود. طلای آبشده هم برخلاف طلای زینتی اجرت ساخت ندارد.
موضوع دوم، مالیات بر عایدی سرمایه یا همان مالیات بر سود حاصل از افزایش قیمت طلاست. طبق قانون مالیات بر سوداگری و سفتهبازی، طلا در گروه داراییهای مشمول قرار گرفته، اما این به معنی مالیات گرفتن از هر بار فروش طلای شخصی نیست. برای مثال، اگر یک فرد عادی طلای خود را از مسیر قانونی به طلافروش یا خریدار مجاز بفروشد، برای این حالت معافیت در نظر گرفته شده است.
در صندوق طلا شرایط سادهتر و شفافتر است. خریدوفروش واحدهای صندوقهای کالایی بورسی از مالیات بر عایدی سرمایه معاف شده است. پس اگر بخواهیم خیلی سرراست مقایسه کنیم، صندوق طلا از نظر مالیاتی مسیر روشنتری دارد، اما این به معنی مالیات سنگین روی طلای آبشده نیست. در طلای آبشده، اصل طلا از مالیات بر ارزش افزوده معاف است و در بحث مالیات بر عایدی نیز نحوه فروش و طرف معامله اهمیت دارد.
اگر ۱۰۰ میلیون تومان داشته باشیم، کدام انتخاب منطقیتر است؟
اگر برایتان سؤال است که چطور در طلا سرمایهگذاری کنیم؟، پاسخ تا حد زیادی به میزان سرمایه، نحوه نگهداری دارایی و میزان آشنایی شما با بازار طلا بستگی دارد. یک مثال ساده میتواند تفاوت این شرایط را بهتر نشان دهد. تصور کنید دو نفر هرکدام ۱۰۰ میلیون تومان برای سرمایهگذاری در طلا کنار گذاشتهاند.
نفر اول محل امنی برای نگهداری طلا ندارد، شناخت زیادی هم از بازار طلای آبشده ندارد و میخواهد در ماههای آینده با مبالغ کوچکتر به سرمایه خود اضافه کند. برای چنین فردی، صندوق طلا میتواند گزینه کمدردسرتری باشد.
نفر دوم از یک فروشنده معتبر خرید میکند، با عیار و فاکتور طلای آبشده آشناست، محل امنی برای نگهداری دارد و برایش مهم است که خود طلا را بهصورت فیزیکی در اختیار داشته باشد. برای او طلای آبشده میتواند انتخاب مناسبتری باشد.
البته نحوه خرید هم اهمیت زیادی دارد. اگر نفر اول واحدهای صندوق را زمانی بخرد که قیمت بازار فاصله زیادی بالاتر از NAV دارد، ممکن است همان ابتدا هزینه بیشتری بپردازد. از طرف دیگر، اگر نفر دوم طلای آبشده را از فروشنده نامعتبر یا بدون فاکتور مناسب بخرد، با ریسک عیار و اصالت روبهرو میشود. بنابراین فقط انتخاب بین صندوق و طلای آبشده مهم نیست؛ مدیریت ریسک و نحوه خرید هرکدام هم میتواند روی نتیجه سرمایهگذاری اثر بگذارد.
قبل از خرید طلای آبشده چه چیزهایی را بررسی کنیم؟
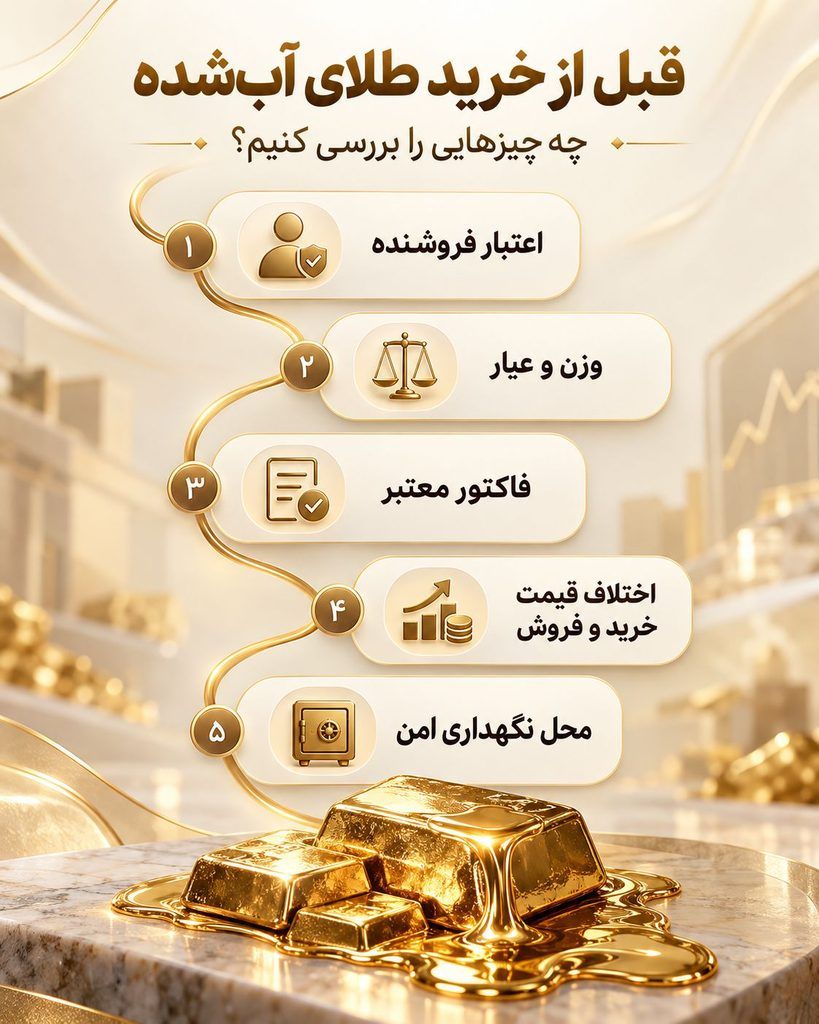
قبل از خرید طلای آبشده، فقط قیمت روز طلا را ملاک قرار ندهید و چند نکته مهم را بررسی کنید:
- اعتبار فروشنده: خرید را از فروشنده معتبر و دارای مجوز انجام دهید تا ریسک مربوط به اصالت و عیار طلا کمتر شود.
- وزن و عیار طلا: وزن و عیار قطعه باید مشخص و اطلاعات مربوط به آن قابل پیگیری باشد.
- فاکتور معتبر: فاکتور باید مشخصات طلا و جزئیات معامله را بهوضوح نشان دهد. این مدرک هنگام فروش دوباره نیز اهمیت دارد.
- اختلاف قیمت خرید و فروش: فقط نپرسید طلا را با چه قیمتی به شما میفروشند. قیمت خرید همان لحظه را هم بپرسید تا متوجه شوید فاصله خرید و فروش چقدر است.
- محل نگهداری: پیش از خرید برای نگهداری امن طلا برنامه داشته باشید، چون سرقت یا گمشدن یکی از ریسکهای اصلی دارایی فیزیکی است.
قبل از خرید صندوق طلا چه چیزهایی را بررسی کنیم؟
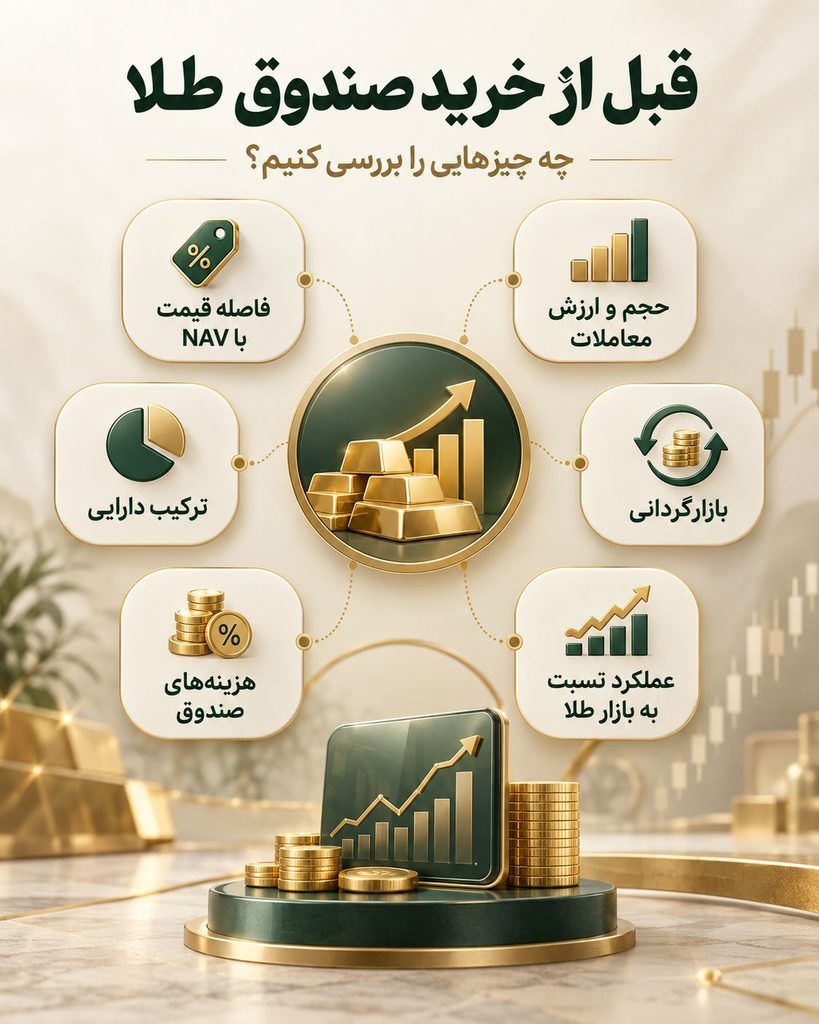
برای انتخاب صندوق طلا هم صرفاً بازده گذشته یا قیمت روی تابلو کافی نیست و بهتر است چند معیار را کنار هم ببینید:
- فاصله قیمت با NAV: قیمت بازار صندوق را با ارزش خالص دارایی یا NAV مقایسه کنید. فاصله زیاد بین این دو میتواند نشان دهد واحدهای صندوق با حباب مثبت یا منفی معامله میشوند.
- حجم و ارزش معاملات: صندوقی که معاملات بیشتری دارد معمولاً امکان خرید و فروش راحتتری فراهم میکند، هرچند این معیار بهتنهایی برای انتخاب کافی نیست.
- ترکیب دارایی: بررسی کنید چه سهمی از دارایی صندوق در شمش، سکه و سایر ابزارهای مرتبط با طلا قرار دارد، چون این ترکیب میتواند روی رفتار صندوق اثر بگذارد.
- بازارگردانی و فاصله سفارشها: وجود بازارگردان فعال و فاصله مناسب بین قیمت خرید و فروش میتواند معامله واحدهای صندوق را راحتتر کند.
- هزینههای صندوق: هزینههای مدیریت و سایر هزینههای صندوق را نیز در نظر بگیرید، چون در نهایت روی بازده سرمایهگذار اثر میگذارند.
- عملکرد نسبت به بازار طلا: فقط به این نگاه نکنید که یک صندوق در گذشته چقدر سود داده است. مهمتر این است که عملکرد آن تا چه حد با بازاری که قرار است دنبال کند هماهنگ بوده است.
جمعبندی؛ طلای آبشده یا صندوق طلا؟
اگر بخواهیم تفاوت اصلی را خیلی ساده بیان کنیم، در طلای آبشده خود طلا را میخرید، اما در صندوق طلا روی یک ابزار مالی مرتبط با بازار طلا سرمایهگذاری میکنید.
طلای آبشده مالکیت مستقیم میدهد و هزینه ساخت طلای زینتی را ندارد، اما بررسی عیار، انتخاب فروشنده و نگهداری امن آن برعهده خود شماست. صندوق طلا این دردسرها را کمتر میکند و امکان خریدوفروش از طریق بازار سرمایه را میدهد، اما همچنان با ریسک نوسان قیمت، اختلاف قیمت با NAV و شرایط نقدشوندگی روبهرو است.
بنابراین برای انتخاب بین این دو، بهجای اینکه فقط بپرسید «کدام بیشتر سود میدهد؟»، این چهار سؤال را از خودتان بپرسید:
چقدر سرمایه دارم؟
آیا مالکیت فیزیکی طلا برایم مهم است؟
چقدر با خرید و نگهداری طلای آبشده آشنا هستم؟
چه زمانی ممکن است به پولم نیاز پیدا کنم؟
پاسخ به همین سؤالها معمولاً انتخاب بین طلای آبشده و صندوق طلا را بسیار روشنتر میکند.